Insights
Versicherungstechnischer Umgang mit Mitarbeitenden.
Versicherungstechnischer Umgang mit sicherheitsrelevanten Beauftragtenrollen
Zunehmend übertragen Unternehmen sicherheitsrelevante Zusatzfunktionen an Mitarbeiter, die keine formale Organstellung und häufig auch keine Prokura innehaben.
Typische Beispiele sind CE-Beauftragte, Qualified Person (Pharma/Medizinprodukte), Gefahrgutbeauftragte, Immissionsschutz-, Abfall- und Störfallbeauftragte, Datenschutzbeauftragte, IT-Sicherheitsbeauftragte oder Exportkontrollbeauftragte.
In der Beratungspraxis wiederholt sich ein Muster: Der oder die Betroffene übernimmt die Rolle, zeichnet künftig behördlich relevante Dokumente mit und äußert Bedenken, dadurch in eine persönliche Haftung zu geraten.
Dieses Insight fasst die rechtlichen Grundmuster und den versicherungstechnischen Umgang branchenübergreifend zusammen, damit einzelne Mandantenprojekte nicht jedes Mal neu aufgebaut werden müssen.
02 · Haftung
In nahezu allen einschlägigen Spezialgesetzen (u. a. Produktsicherheits-, Gefahrstoff-, Immissionsschutz-, Abfall-, Datenschutzrecht) ist zunächst das Unternehmen als juristische bzw. verantwortliche Stelle in der Pflicht. Die Unterschrift oder Freigabe durch den Beauftragten wirkt regelmäßig als Vertretererklärung für das Unternehmen (§ 164 BGB analog) und verpflichtet nicht die unterzeichnende Person persönlich.
Eine persönliche Außenhaftung kommt grundsätzlich nur über § 823 BGB in Betracht und setzt eine eigene, schuldhafte Pflichtverletzung voraus (etwa bewusstes Übergehen erkannter Sicherheitsmängel). Die bloße Wahrnehmung der Funktion oder das Mitzeichnen von Dokumenten erfüllt diesen Tatbestand nach herrschender Meinung nicht.
Die Innenhaftung nach §§ 280, 619a BGB wird durch die ständige BAG-Rechtsprechung zum innerbetrieblichen Schadensausgleich erheblich begrenzt:
- Leichte Fahrlässigkeit: keine Haftung des Arbeitnehmers.
- Mittlere Fahrlässigkeit: quotale Haftung, abhängig von Schadenshöhe, Gehalt und Gefahrgeneigtheit der Tätigkeit.
- Grobe Fahrlässigkeit: grundsätzlich volle Haftung, in der Praxis oft auf wenige Bruttomonatsgehälter gedeckelt.
- Vorsatz: volle Haftung ohne Begrenzung.
§ 14 StGB überträgt Sonderpflichten des Unternehmens auf natürliche Personen – aber nur, wenn diese ausdrücklich mit eigenverantwortlichen Aufgaben betraut sind (§ 14 Abs. 2 StGB). Eine bloße Funktionsbezeichnung genügt nicht; erforderlich ist eine abgegrenzte, eigenverantwortliche Zuständigkeit mit entsprechender Entscheidungsbefugnis. Je enger und ressourcenärmer eine Bestellung formuliert ist, desto eher lässt sich eine strukturelle statt individuelle Pflichtverletzung argumentieren – und umgekehrt.
Ergänzend können über § 9, § 30 und § 130 OWiG Bußgelder gegen Unternehmen und handelnde Personen verhängt werden. Bußgeldverfahren gegen einzelne Beauftragte sind in der Praxis selten, aber nicht ausgeschlossen.
03 · Absicherung
Versicherungsschutz ist die zweite Verteidigungslinie, nicht die erste. Vor jeder Versicherungslösung sollte die organisatorische Grundlage geprüft werden:
-
Schriftliche, anwaltlich geprüfte Bestellungsurkunde mit klar abgegrenztem Aufgabenbereich, Ressourcenausstattung, Weisungsbefugnissen, Berichtslinie und Eskalationsrecht.
-
Arbeitsrechtliche Haftungsfreistellung inkl. Übernahme von Verteidigungskosten und Nachhaftung nach Ausscheiden.
-
Vier-Augen-Prinzip bzw. Mitzeichnung durch eine Führungskraft mit Organstellung oder Prokura.
-
Dokumentierte Prozess- und Freigabestandards (Risikobeurteilung, Checklisten, Aufbewahrungsfristen gemäß einschlägigem Fachrecht).
-
Regelmäßige, nachweislich dokumentierte Schulung und Fortbildung.
04 · Versicherungstechnischer Umgang
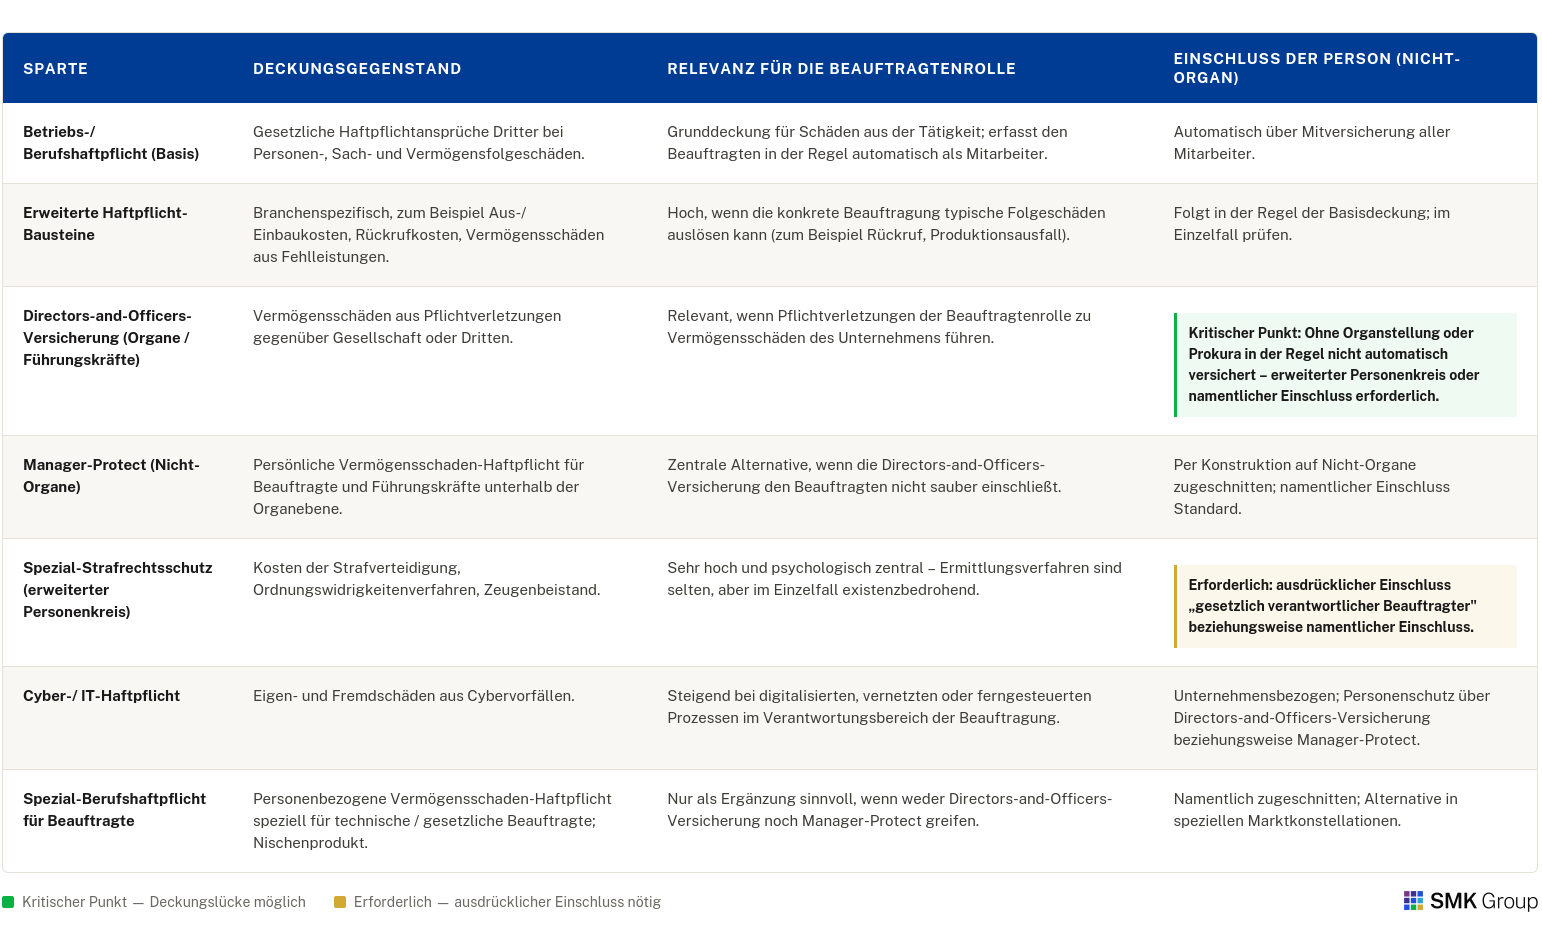
Die folgende Matrix ist bewusst branchenneutral gehalten und dient als Ausgangspunkt für die Deckungsanalyse im konkreten Mandat. Sie ist um branchenspezifische Bausteine (z. B. Rückrufkosten, Umwelthaftpflicht, Vertrauensschaden) zu ergänzen.
Wiederkehrender kritischer Punkt: Standardmäßige D&O- und Strafrechtsschutz-Bedingungen versichern typischerweise Organe und leitende Angestellte. Beauftragte ohne Organstellung und ohne Prokura sind je nach Bedingungswerk NICHT automatisch mitversichert. Erforderlich ist entweder ein erweiterter Personenkreis in den Bedingungen oder ein namentlicher Einschluss – andernfalls ist eine Manager-Protect- bzw. Spezial-Berufshaftpflichtlösung zu prüfen.
05 · Handlungsleitfaden

-
Rolle und Rechtsgrundlage der Beauftragung identifizieren (welches Fachgesetz, welche Pflichten, welcher Personenkreis).
-
Organstellung/Prokura der betroffenen Person klären.
-
Bestehende Policen (Haftpflicht, D&O, Strafrechtsschutz) auf den versicherten Personenkreis hin sichten.
-
Deckungslücken anhand der Spartenübersicht (Abschnitt 4) identifizieren.
-
Organisatorische Absicherung (Abschnitt 3) parallel zur Versicherungslösung anstoßen – eine reine Nachrüstung von Policen ohne organisatorische Grundlage schließt die Lücke nicht vollständig.
-
Für das Gespräch mit der betroffenen Person die fünf Kernbotschaften in Abschnitt 6 nutzen.
06 · Kernbotschaften
- 1. „Sie handeln nicht privat.“
Unterschriften und Freigaben in dieser Funktion wirken als Vertretererklärung für das Unternehmen. Rechtlich verpflichtet wird das Unternehmen, nicht die Person persönlich. - 2. „Bei leichter Fahrlässigkeit haften Sie nicht.“
Die BAG-Rechtsprechung zum innerbetrieblichen Schadensausgleich begrenzt die Haftung im Normalbetrieb erheblich. - 3. „Das Vier-Augen-Prinzip schützt Sie.“
Die gemeinsame Freigabe mit einer Führungskraft dokumentiert einen zweistufigen Kontrollprozess und entlastet im Streitfall. - 4. „Das Unternehmen stellt Sie frei – und Verteidigungskosten sind versicherbar.“
Arbeitsrechtliche Freistellung und Spezial-Strafrechtsschutz greifen bereits ab dem ersten Ermittlungsverfahren. - 5. „Ihre Absicherung steht schriftlich fest.“
Bestellungsurkunde, Freistellung und namentlicher Versicherungseinschluss werden vertraglich bzw. policenseitig dokumentiert.

07 · Hinweis
-
Dieses Dokument ist ein internes Baukasten- und Referenzpapier – kein mandantenfertiges Dokument. Für Kundenbriefings ist es auf die konkrete Beauftragtenrolle, das einschlägige Fachgesetz und die betroffene Person zuzuschneiden (vgl. Vorgehen im Einzelmandat).
-
Ablage empfohlen im internen Wissensmanagement unter einer Kategorie „Beauftragtenhaftung / Sicherheitsrelevante Zusatzfunktionen“, verlinkt aus dem Vertriebs- bzw. Underwriting-Leitfaden für Industrieversicherung.
-
Bei jedem neuen Mandat mit vergleichbarer Konstellation: Dieses Insight als Ausgangspunkt verwenden, Abschnitt 2 um das branchenspezifische Fachgesetz ergänzen, Abschnitt 4 um branchenspezifische Bausteine erweitern, und erst danach das mandantenspezifische Briefing erstellen.
-
Regelmäßige Aktualisierung empfohlen (mind. jährlich oder anlassbezogen bei relevanten Gesetzesänderungen bzw. neuer Rechtsprechung).

„Wir sehen in der Beratungspraxis immer wieder dasselbe Muster: Mitarbeitende übernehmen eine sicherheitsrelevante Zusatzfunktion und fragen sich zu Recht, ob sie damit persönlich ins Risiko geraten. Dieses Insight ist für uns zum festen Ausgangspunkt geworden, bevor wir ein mandantenspezifisches Briefing erstellen – weil die Antwort selten in einer einzelnen Police liegt, sondern im Zusammenspiel aus klarer Bestellung, Freistellung und passgenauem Versicherungsschutz.“
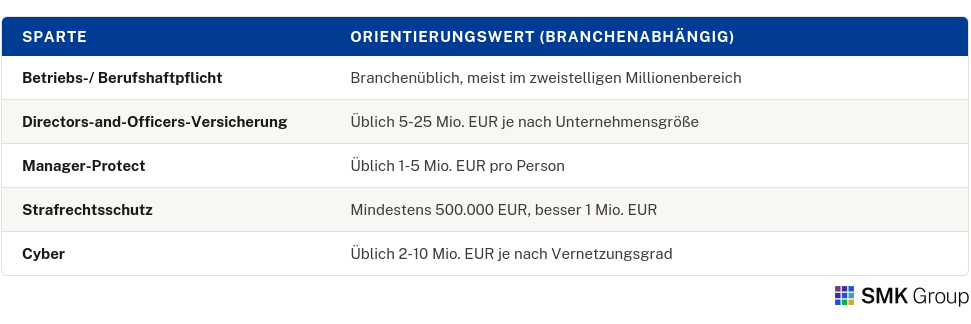
Dieses Insight dient der internen Orientierung und ersetzt keine abschließende Rechtsberatung. Die konkrete Ausgestaltung von Bestellungsurkunden, Haftungsfreistellungen und Versicherungslösungen bedarf im Einzelfall der anwaltlichen Begleitung. Angaben zu Deckungssummen sind Orientierungs- und Erfahrungswerte.
Dieses Dokument wurde unter Einsatz künstlicher Intelligenz durch SMK Versicherungsmakler AG vorbereitet. Die inhaltliche Prüfung und Verantwortung liegt bei SMK.
FAQ – Häufige Fragen
Für alle Mitarbeitenden, die eine sicherheitsrelevante Zusatzfunktion ohne formale Organstellung übernehmen – etwa als CE-Beauftragte, Qualified Person, Gefahrgut-, Immissionsschutz-, Abfall-, Störfall-, Datenschutz-, IT-Sicherheits- oder Exportkontrollbeauftragte. Es richtet sich vor allem an Vertrieb, Kundenberatung und Underwriting in der Industrieversicherung.
Nein. Die Unterschrift wirkt als Vertretererklärung für das Unternehmen (§ 164 BGB analog) – rechtlich verpflichtet wird die juristische Person, nicht der Unterzeichner selbst. Eine persönliche Außenhaftung kommt nur über § 823 BGB in Betracht und setzt eine eigene, schuldhafte Pflichtverletzung voraus.
D&O und Spezial-Strafrechtsschutz. Diese Policen sind standardmäßig auf Organe und leitende Angestellte zugeschnitten. Beauftragte ohne Organstellung und ohne Prokura sind je nach Bedingungswerk NICHT automatisch mitversichert – hier braucht es entweder einen erweiterten Personenkreis oder einen namentlichen Einschluss, sonst greift ersatzweise eine Manager-Protect-Lösung.
Zunächst Rolle und Fachgesetz der Beauftragung identifizieren, dann Organstellung/Prokura klären, bestehende Policen auf den versicherten Personenkreis prüfen, Deckungslücken anhand der Spartenmatrix identifizieren – und parallel die organisatorische Absicherung (Bestellungsurkunde, Haftungsfreistellung, Vier-Augen-Prinzip) anstoßen, da reine Versicherungslösungen ohne organisatorische Grundlage nicht ausreichen.
Mehr zum Thema Risikomanagement