Zum Hauptinhalt springen

Insights

Erst analysieren. Dann versichern.

Warum gutes Risikomanagement mit Fragen beginnt.

Was Unternehmen durch die Analyse gewinnen

Risikomanagement scaled
Risikomanagement

Warum gutes Risikomanagement mit Fragen beginnt.

Die meisten mittelständischen Unternehmen haben Versicherungen. Deutlich weniger wissen genau, welche Risiken ihr Unternehmen wirklich gefährden, welche davon abgesichert sind – und welche nicht. Unsere Analyse schafft diese Klarheit, bevor über Verträge gesprochen wird. Sie erhalten eine belastbare Entscheidungsgrundlage für sich, Ihre Gesellschafter und Ihre Bank.

01 · Einordnung

Policen wachsen historisch.
Warum gutes Risikomanagement mit Fragen beginnt.

In vielen Unternehmen ist der Versicherungsschutz über Jahre gewachsen: ein Vertrag bei Gründung, einer nach dem ersten Großauftrag, einer auf Wunsch der Bank. Jeder für sich war sinnvoll. Als Gesamtprogramm hat ihn aber selten jemand betrachtet.

Gleichzeitig verändert sich das Unternehmen: Umsatz, Maschinenpark, Standorte, Lieferketten, Verträge mit Auftraggebern, digitale Abhängigkeiten. Die Versicherungssummen, Selbstbehalte und Klauseln bleiben dagegen oft, wie sie einmal vereinbart wurden.

Das Muster dahinter

Lücken entstehen meist nicht durch Fehler, sondern durch Zeit. Das Unternehmen entwickelt sich weiter, die Verträge nicht. Sichtbar wird das meist erst im Schadensfall – also genau dann, wenn es für eine Korrektur zu spät ist.

Die Frage „Bin ich versichert?“ greift deshalb zu kurz. Eine Analyse stellt drei bessere Fragen: Was kann mein Unternehmen ernsthaft gefährden? Was davon kann und will ich selbst tragen? Und wofür lohnt sich eine Versicherung wirklich?

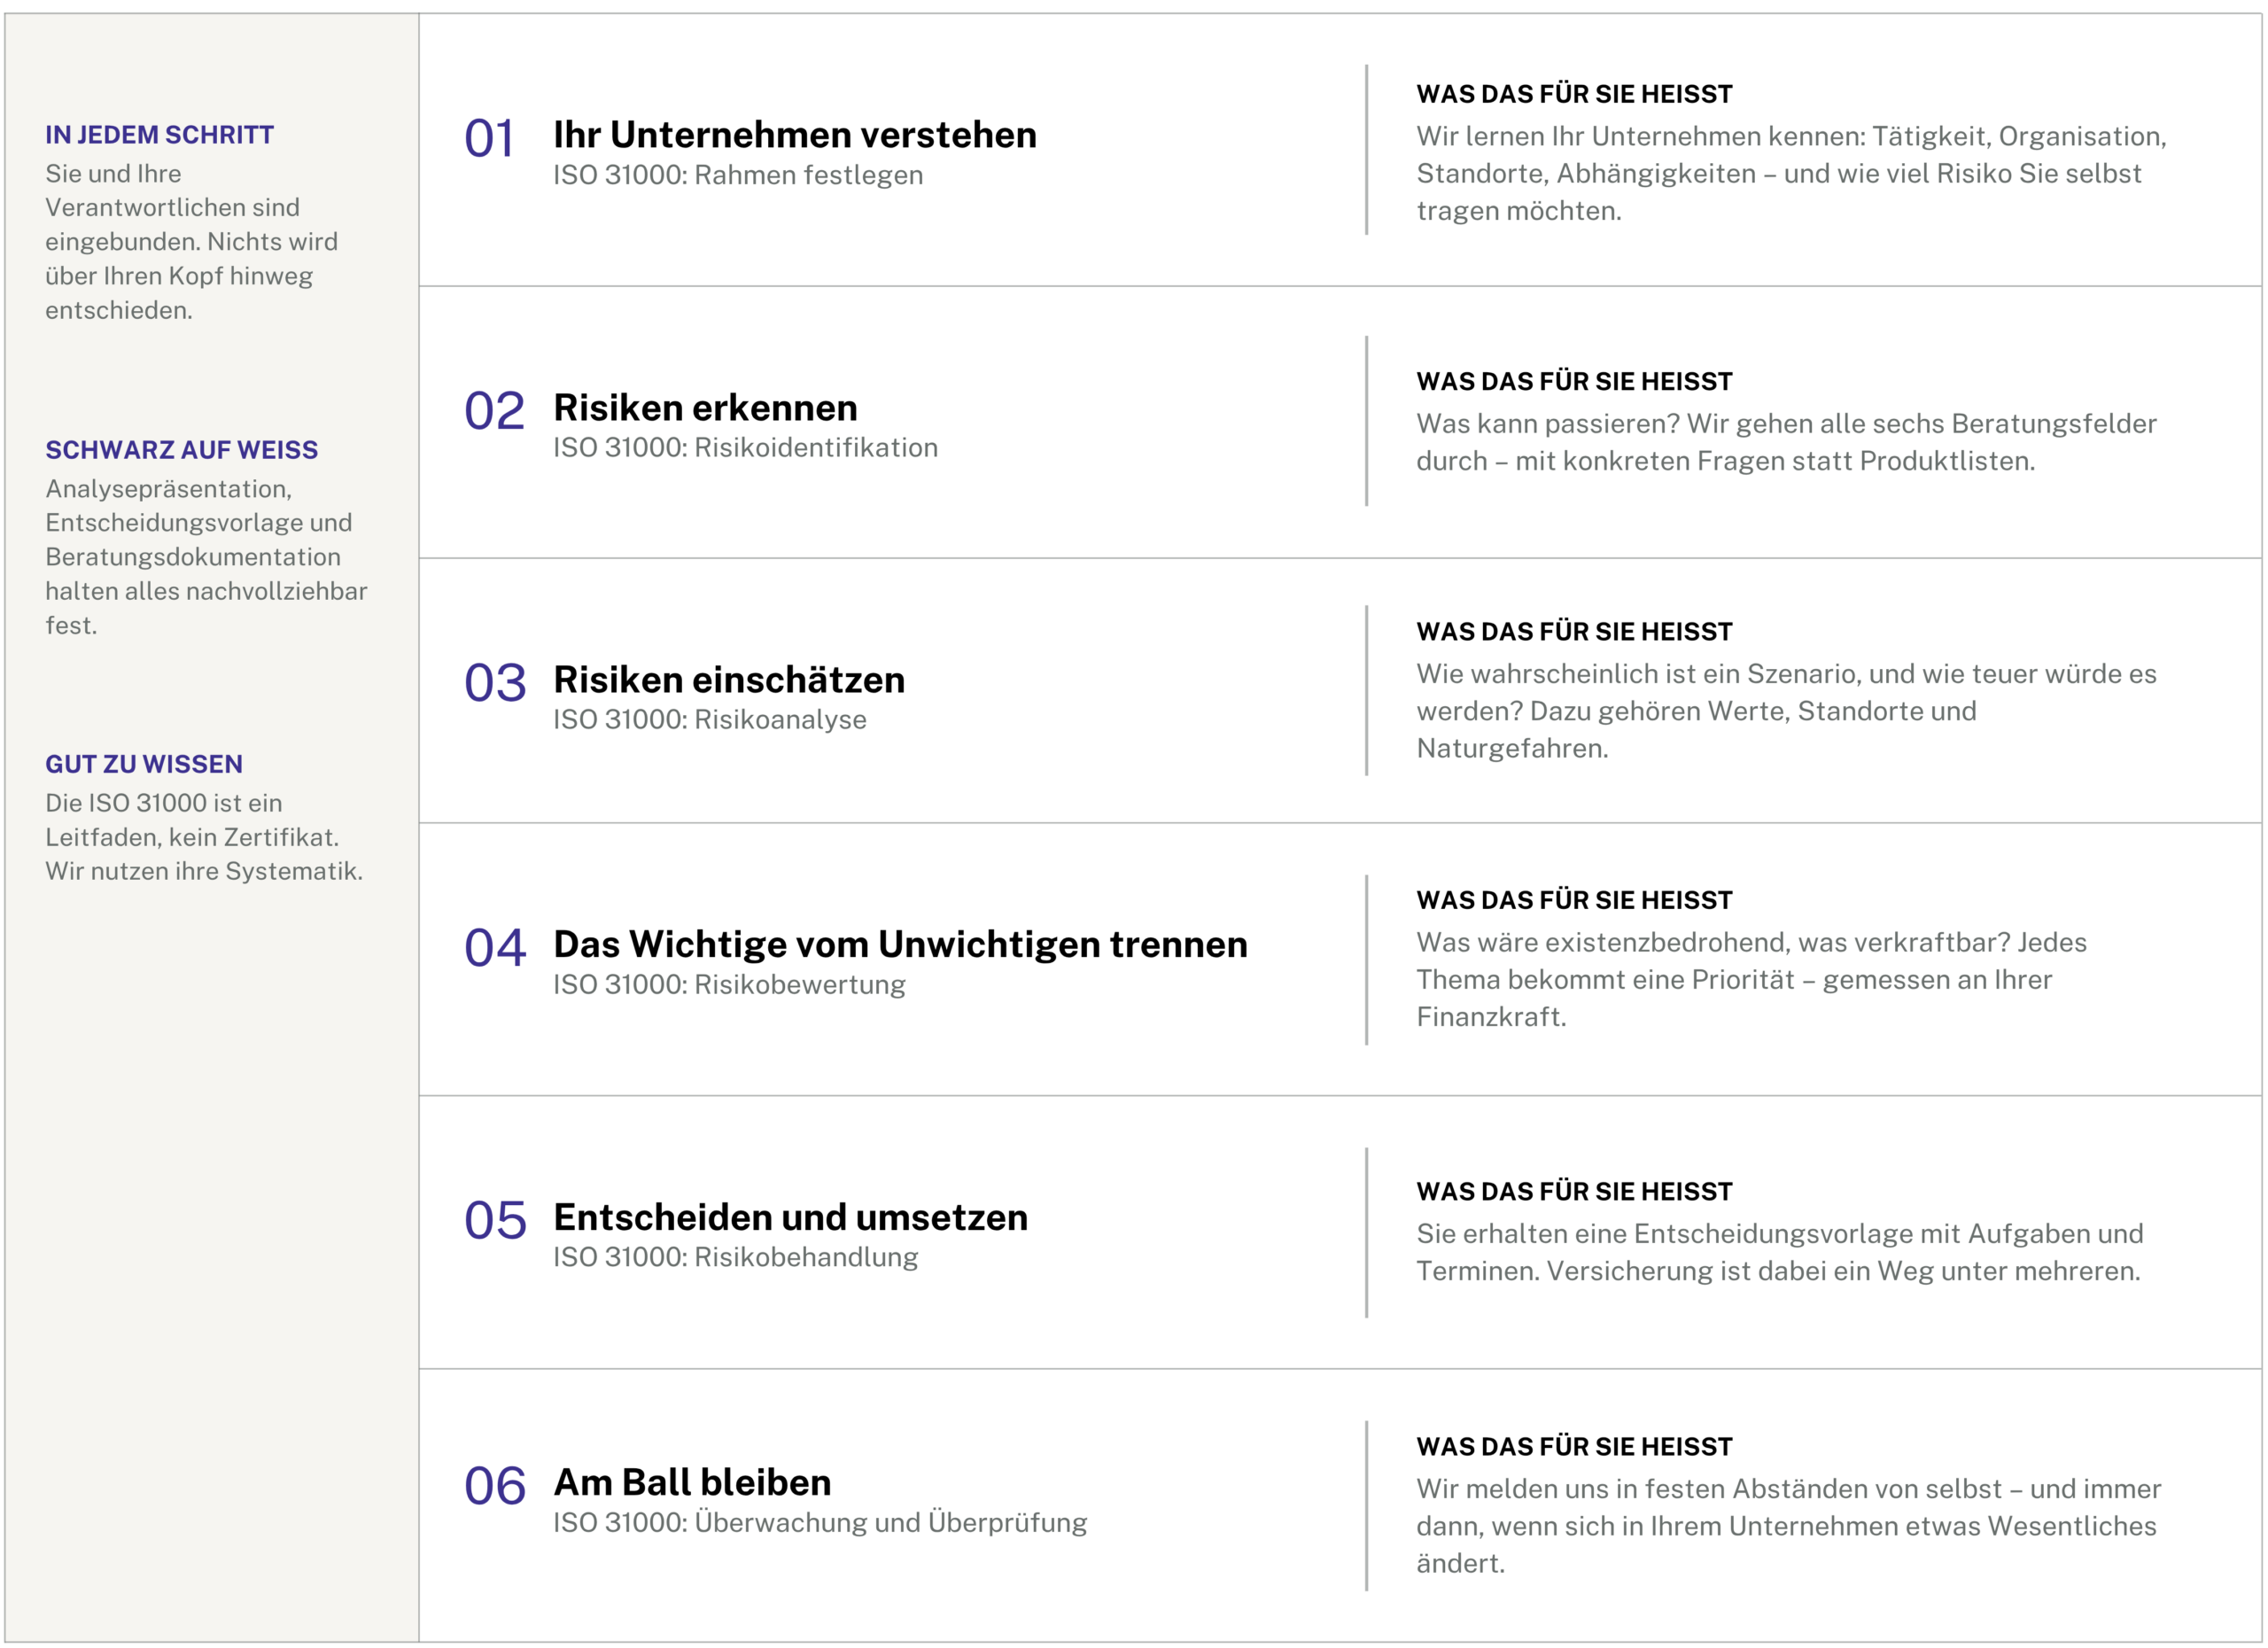
02 · Unser Vorgehen nach ISO 31000

Ein klarer Ablauf.
Orientiert am internationalen Standard.

Für Risikomanagement gibt es einen internationalen Standard: die ISO 31000. Vereinfacht sagt sie: Erst verstehen, dann erkennen, dann einschätzen, dann entscheiden – und danach regelmäßig nachsehen, ob alles noch passt. Genau so gehen wir vor. Für Sie bedeutet das: kein Bauchgefühl, sondern ein nachvollziehbarer Weg zu Ihrer Entscheidung.

Risikomanagement 1 scaled

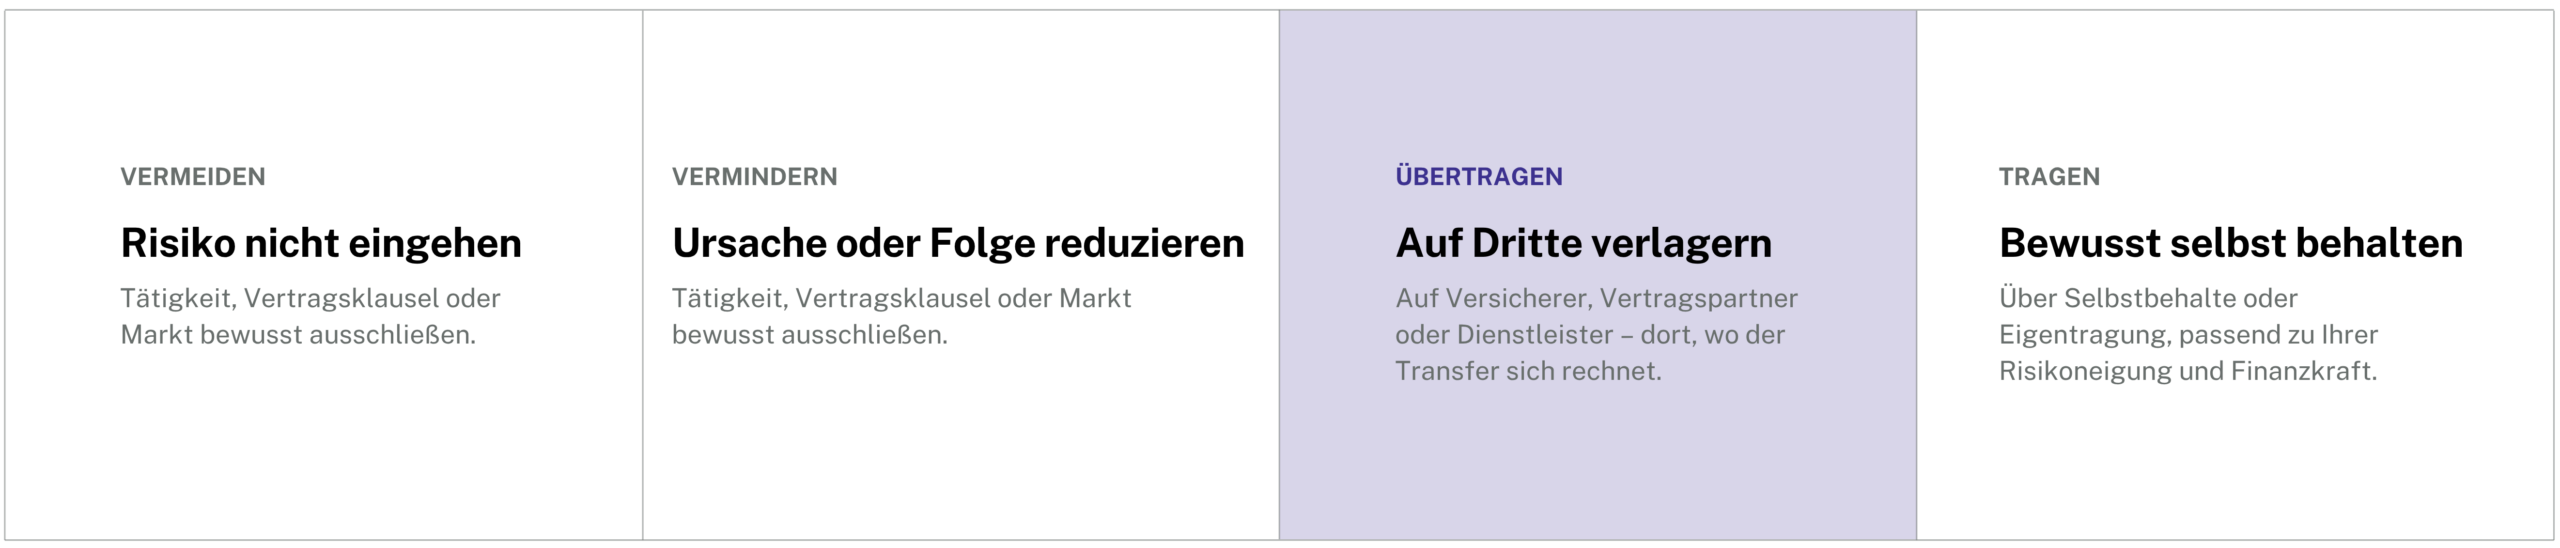
Vier Wege, mit einem Risiko umzugehen.

Nicht jedes Risiko sollte abgesichert werden. Erst wenn klar ist, welcher Weg sich für Sie lohnt, reden wir über Versicherung und/oder Alternativen.

Risikomanagement 2 scaled

03 · Ausschnitte aus der Analysepräsentation

Ein Blick in die Analyse.
So sehen unsere Mandanten ihr Unternehmen.

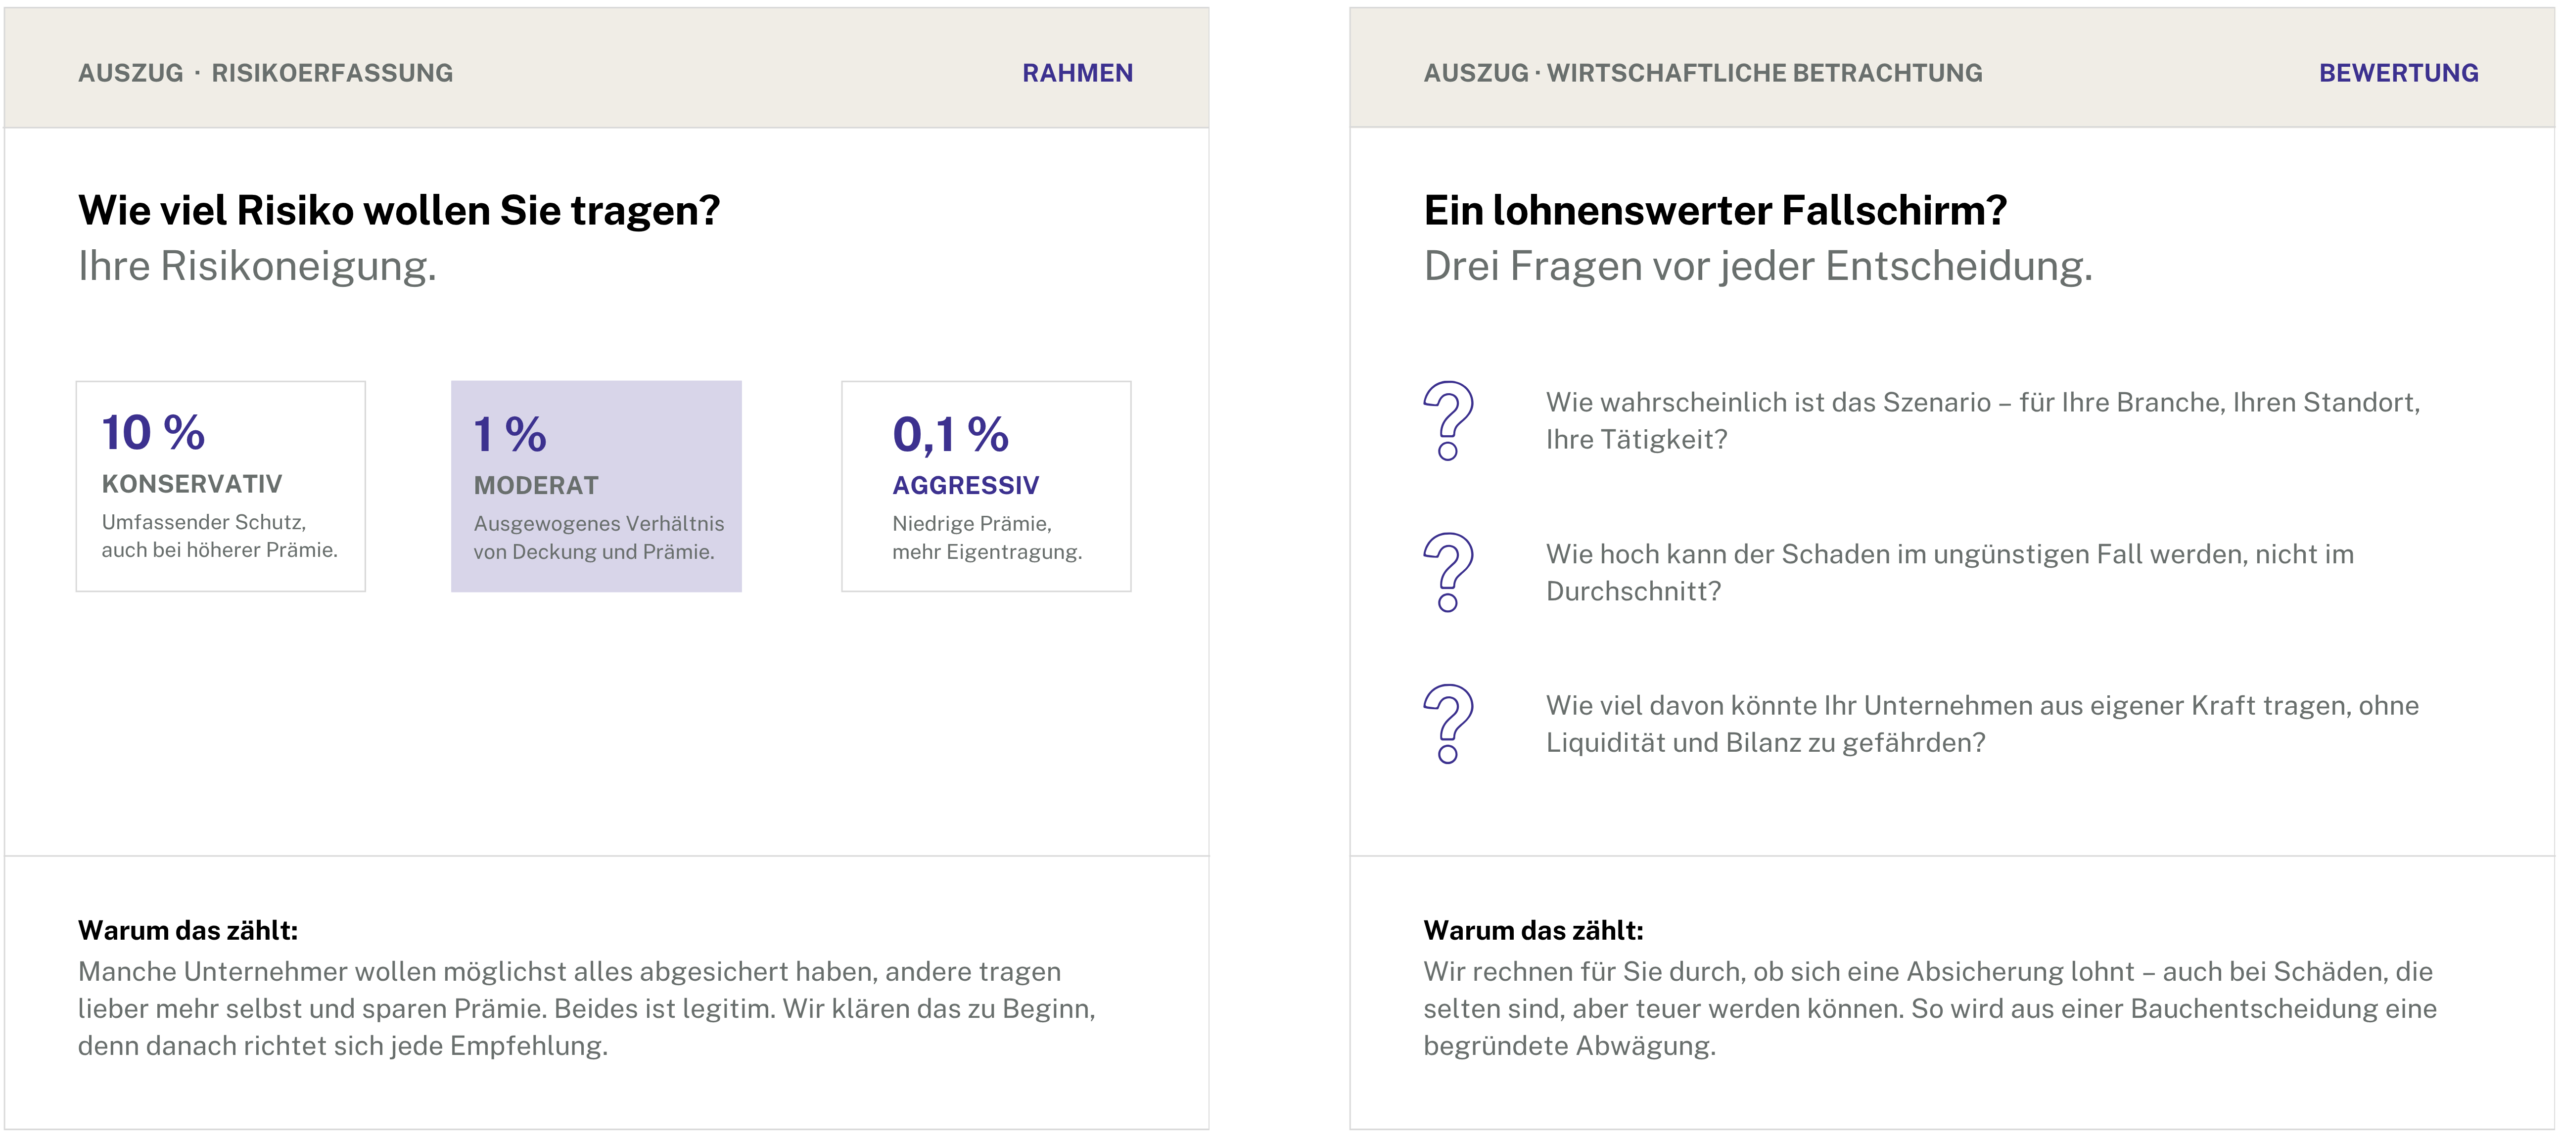
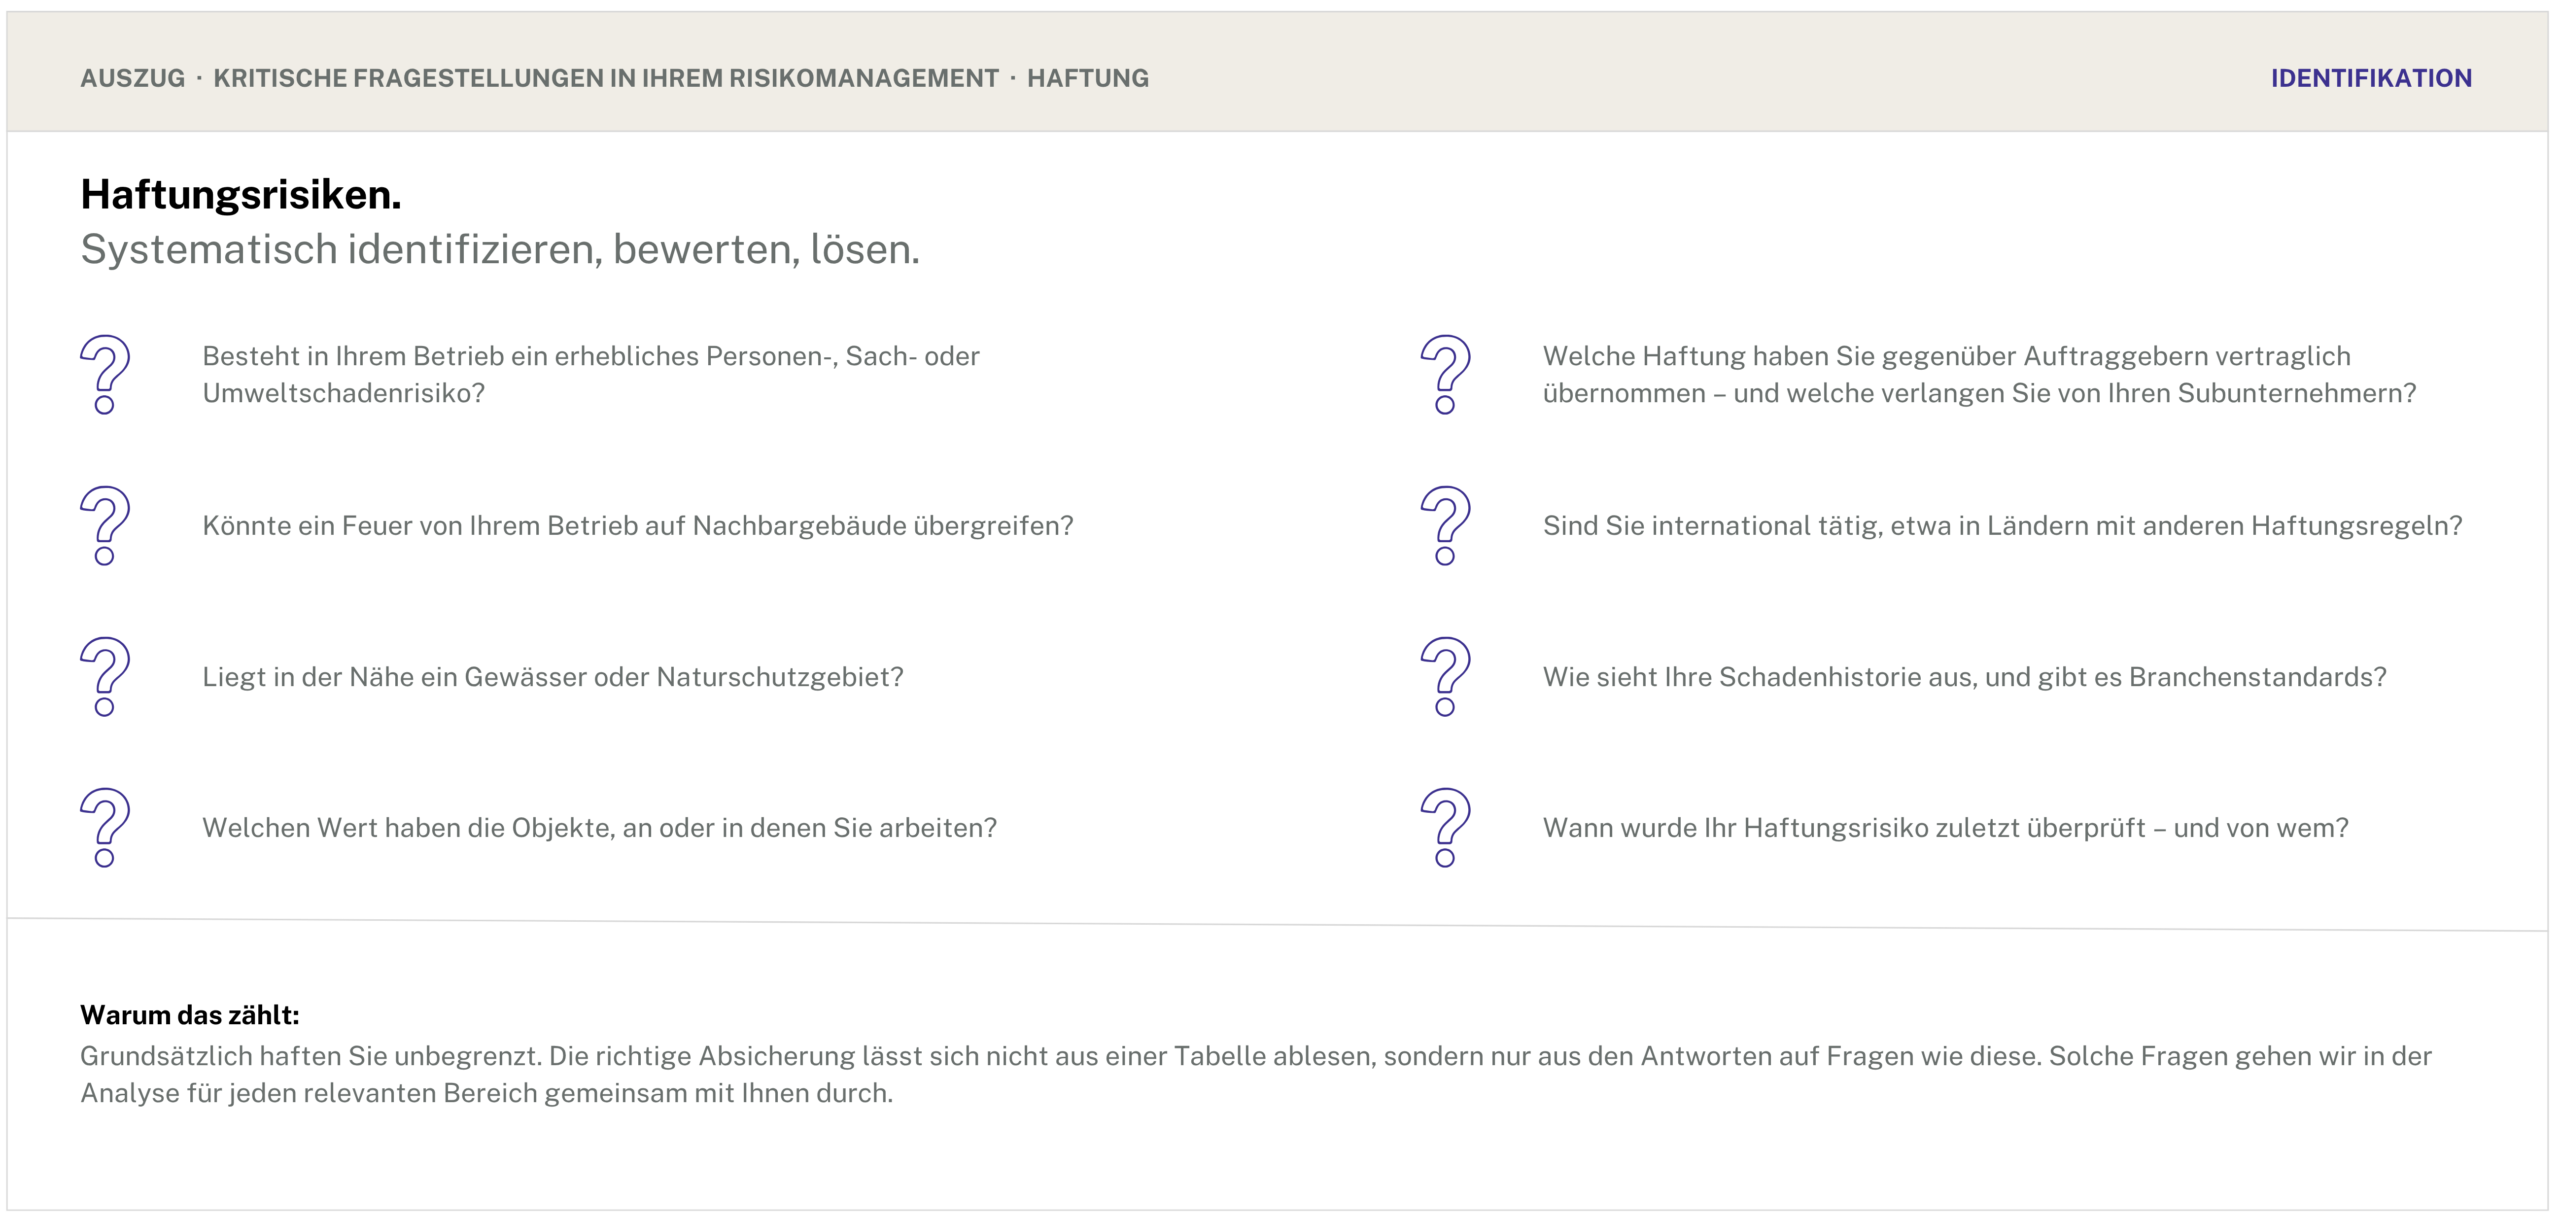
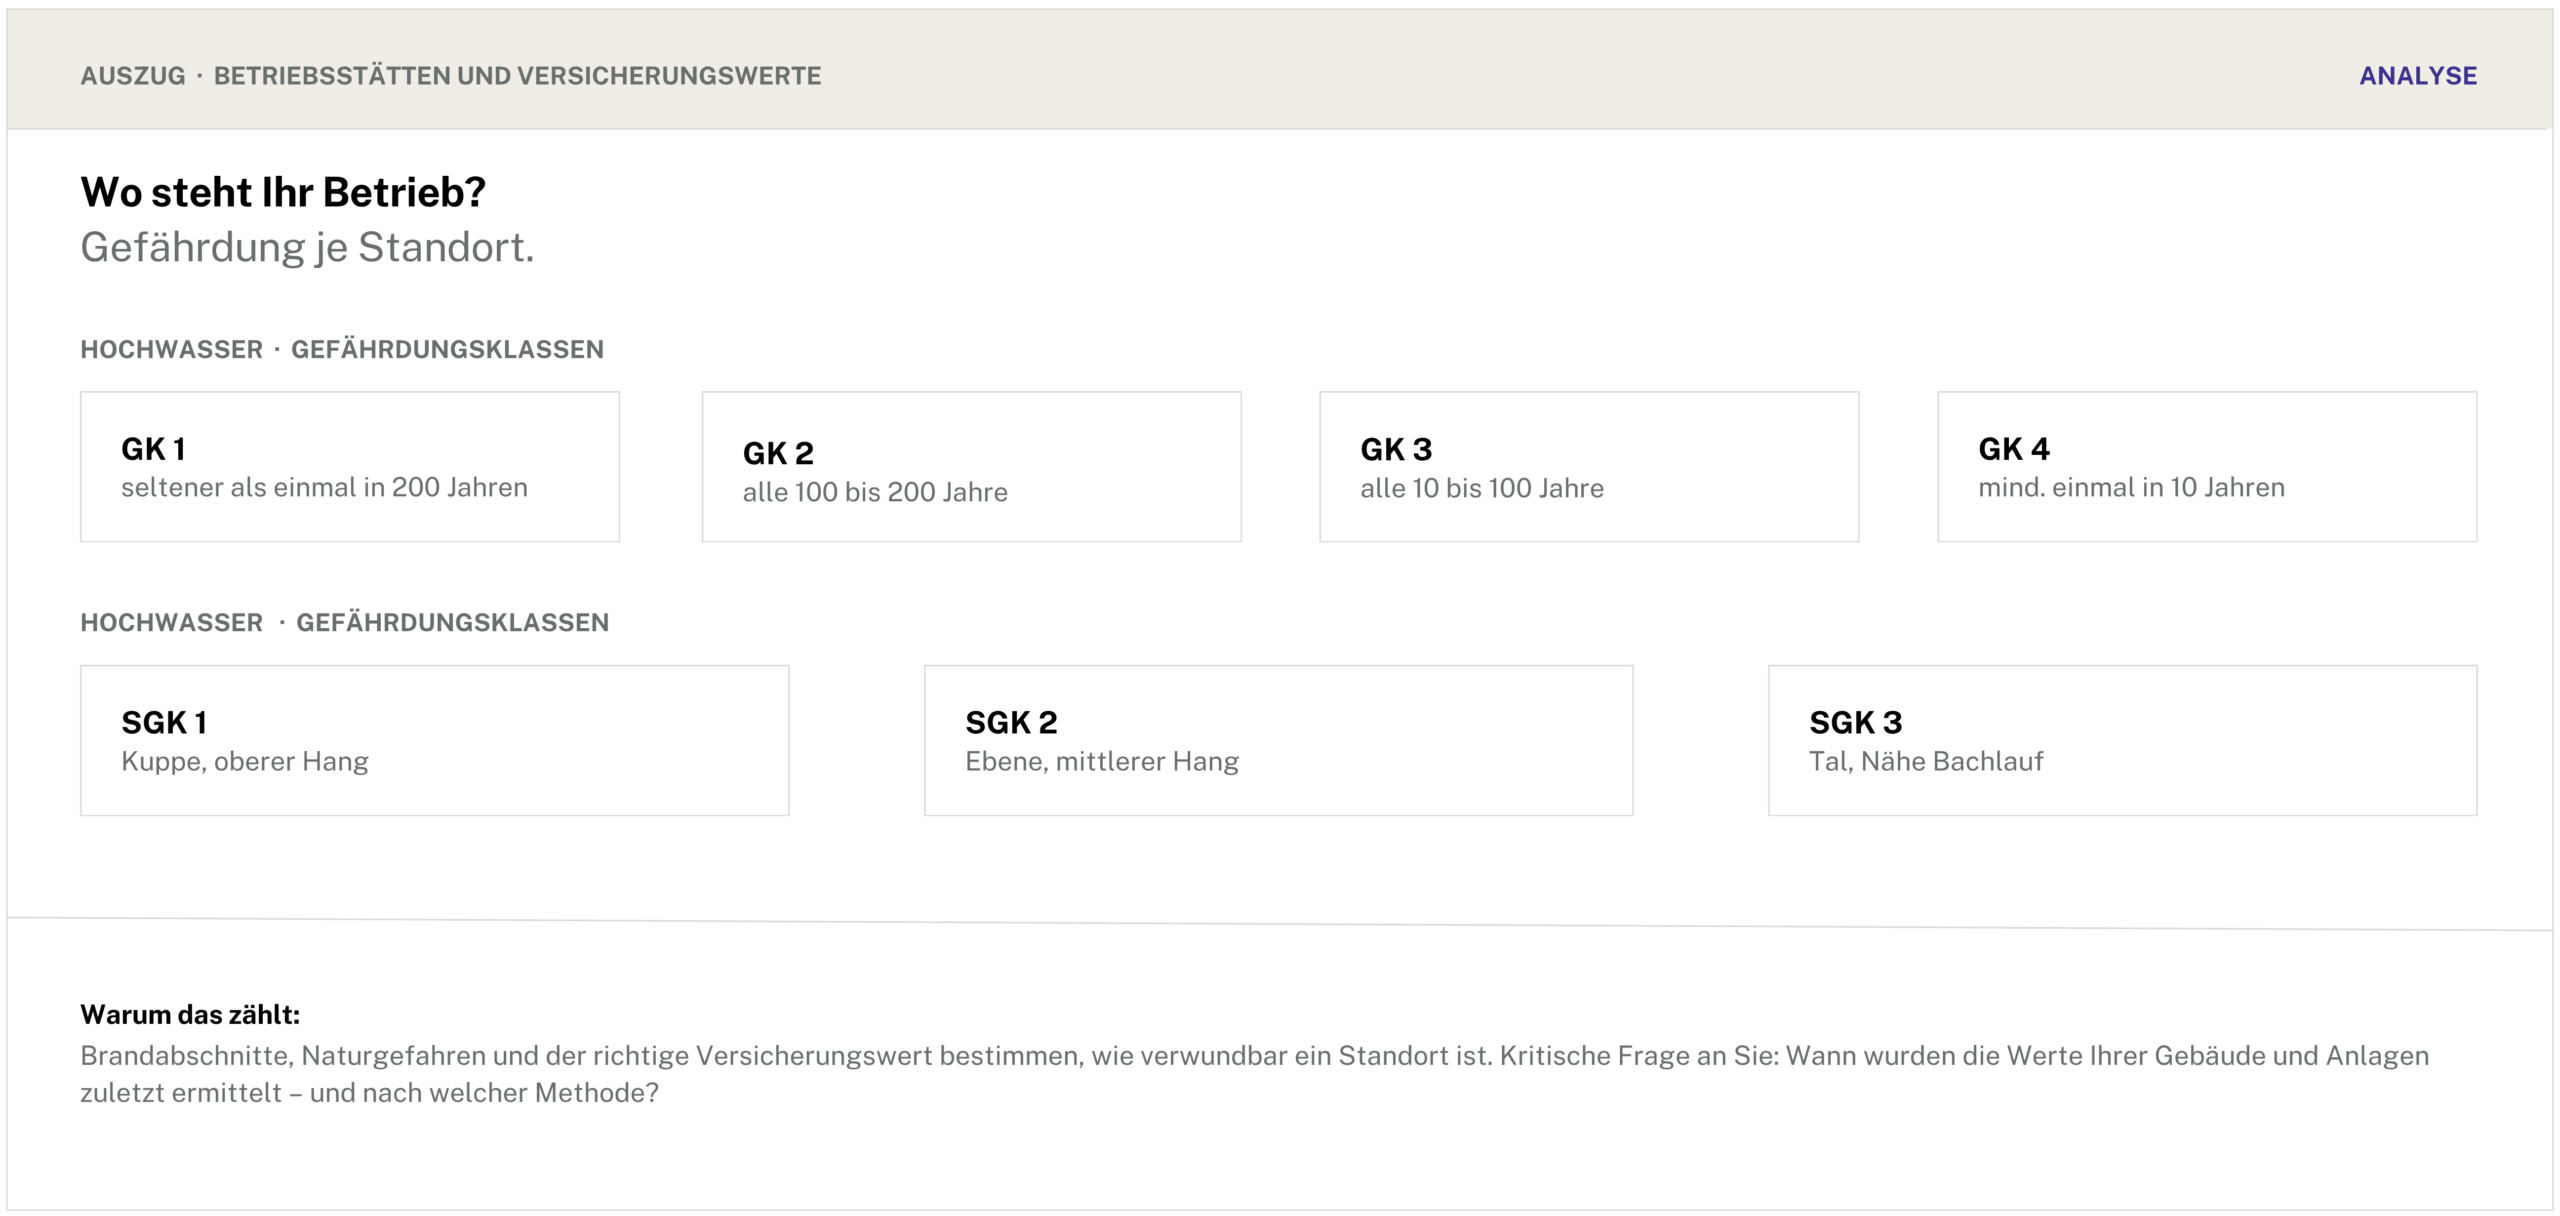
Die folgenden Ausschnitte stammen aus unserer Analysepräsentation. Sie sind anonymisiert und gekürzt. In Ihrer Analyse stehen an diesen Stellen Ihre Antworten, Ihre Werte und Ihre Entscheidungen.

Risikomanagement 3 scaled
Risikomanagement 4 scaled
Risikomanagement 5 scaled

Musterdarstellung

Die Ausschnitte sind anonymisiert und gekürzt. In Ihrer Analyse werden Fragen, Szenarien und Entscheidungen vollständig auf Ihr Unternehmen bezogen.

04 · Das Ergebnis

Was Sie konkret in der Hand halten.
Vier Ergebnisse, eine Entscheidungsgrundlage.

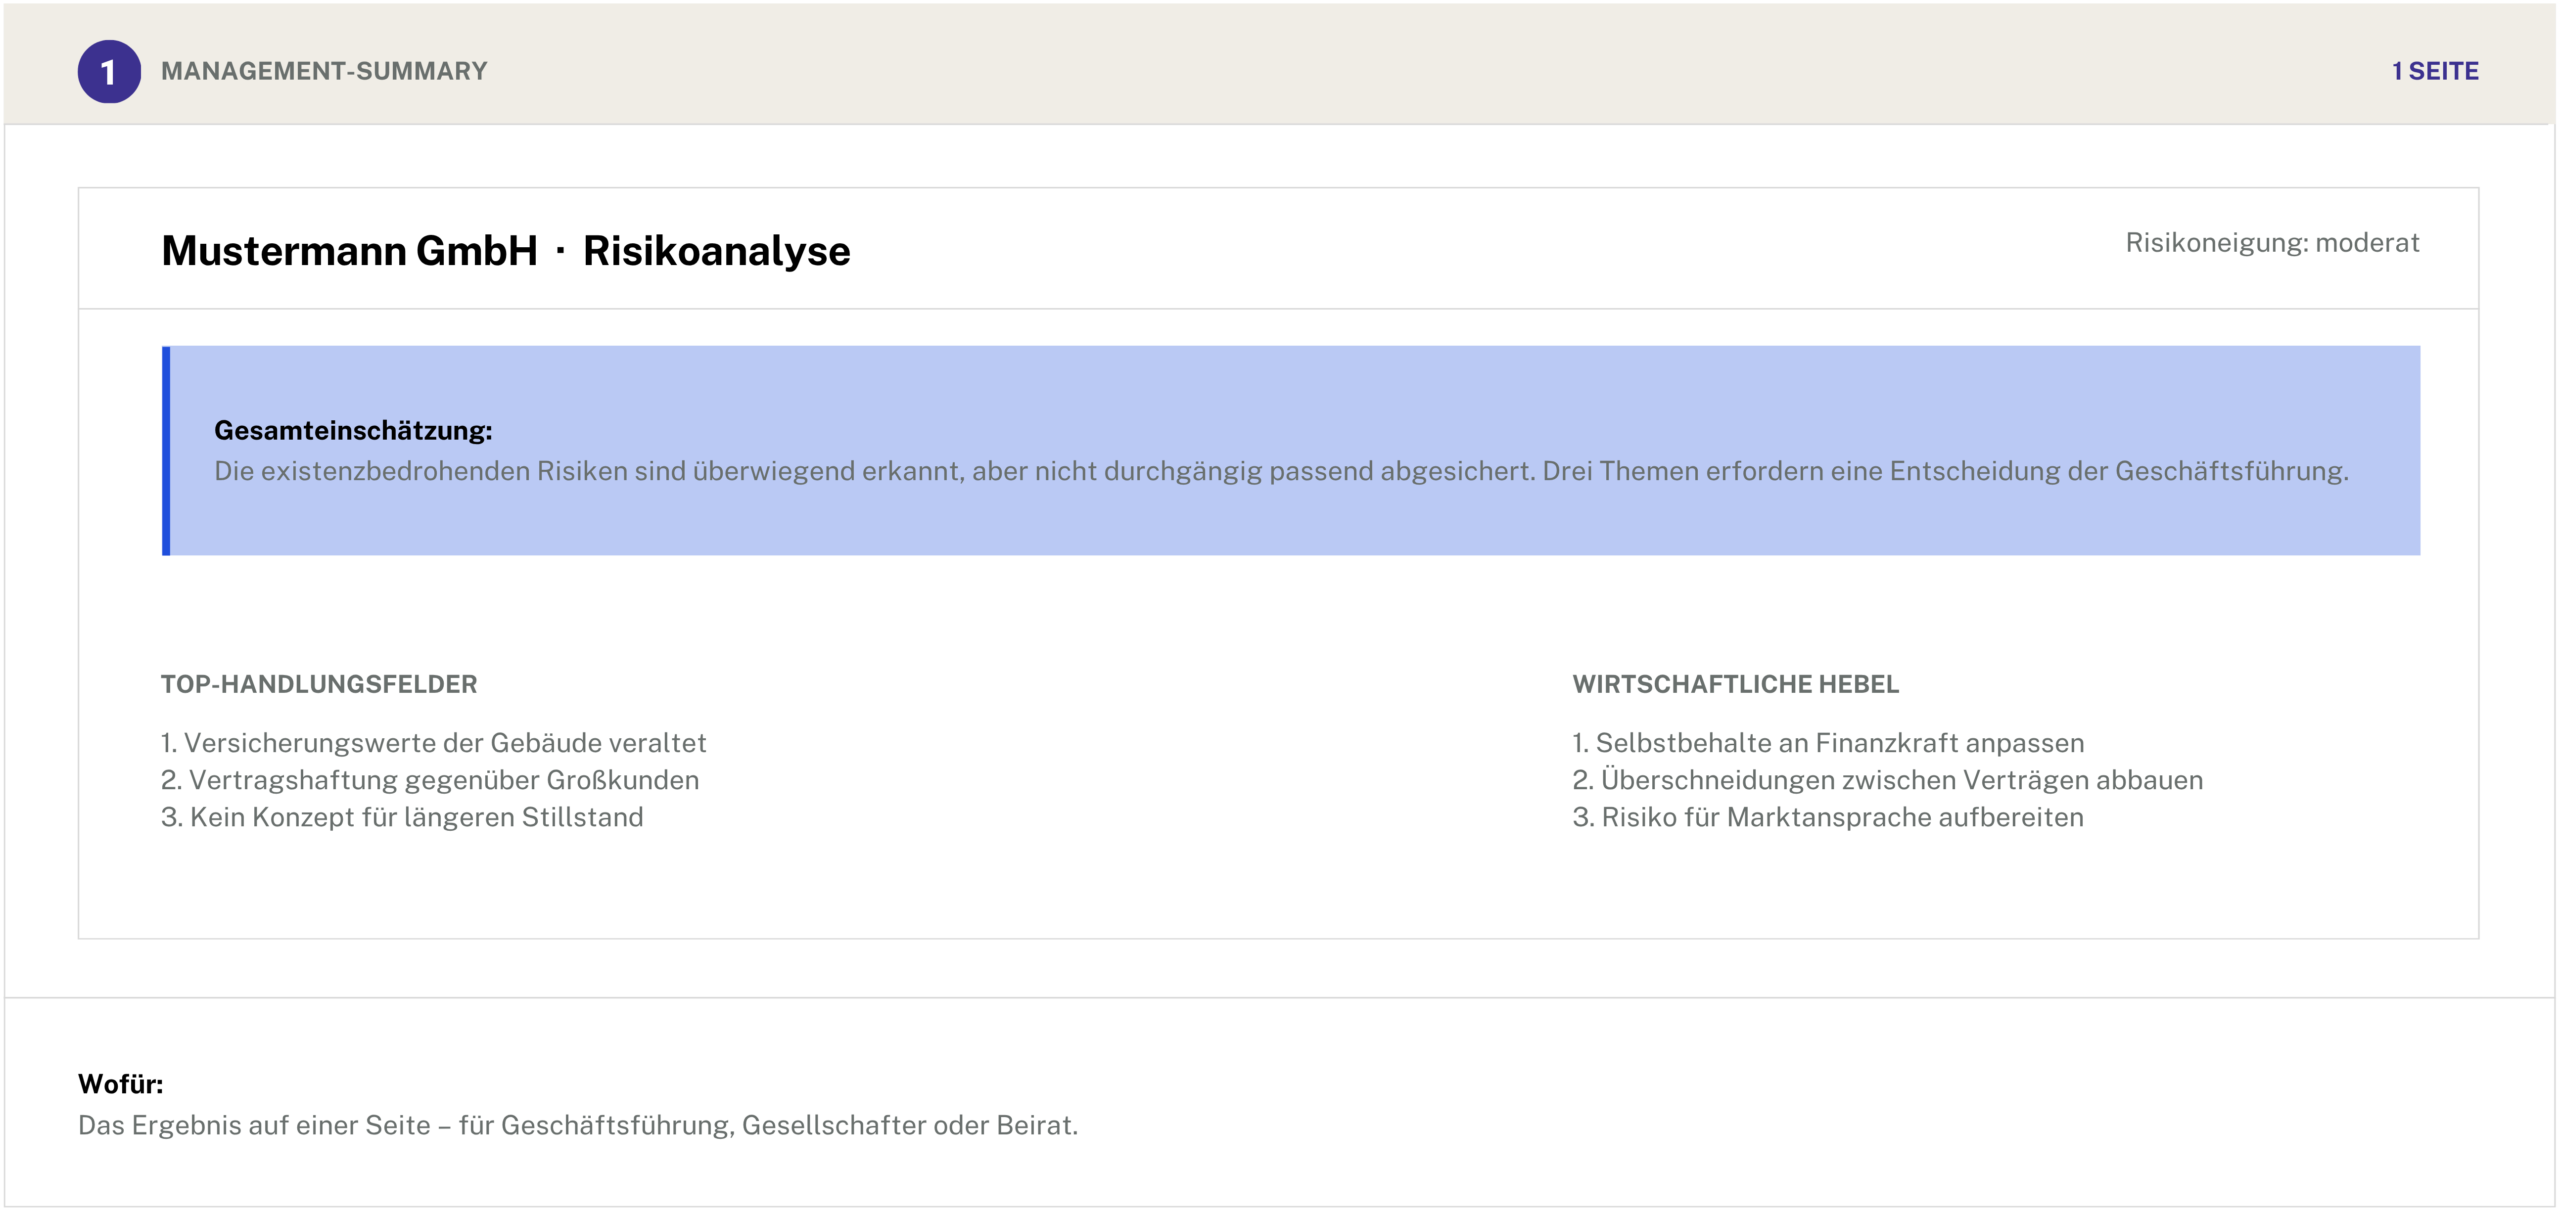
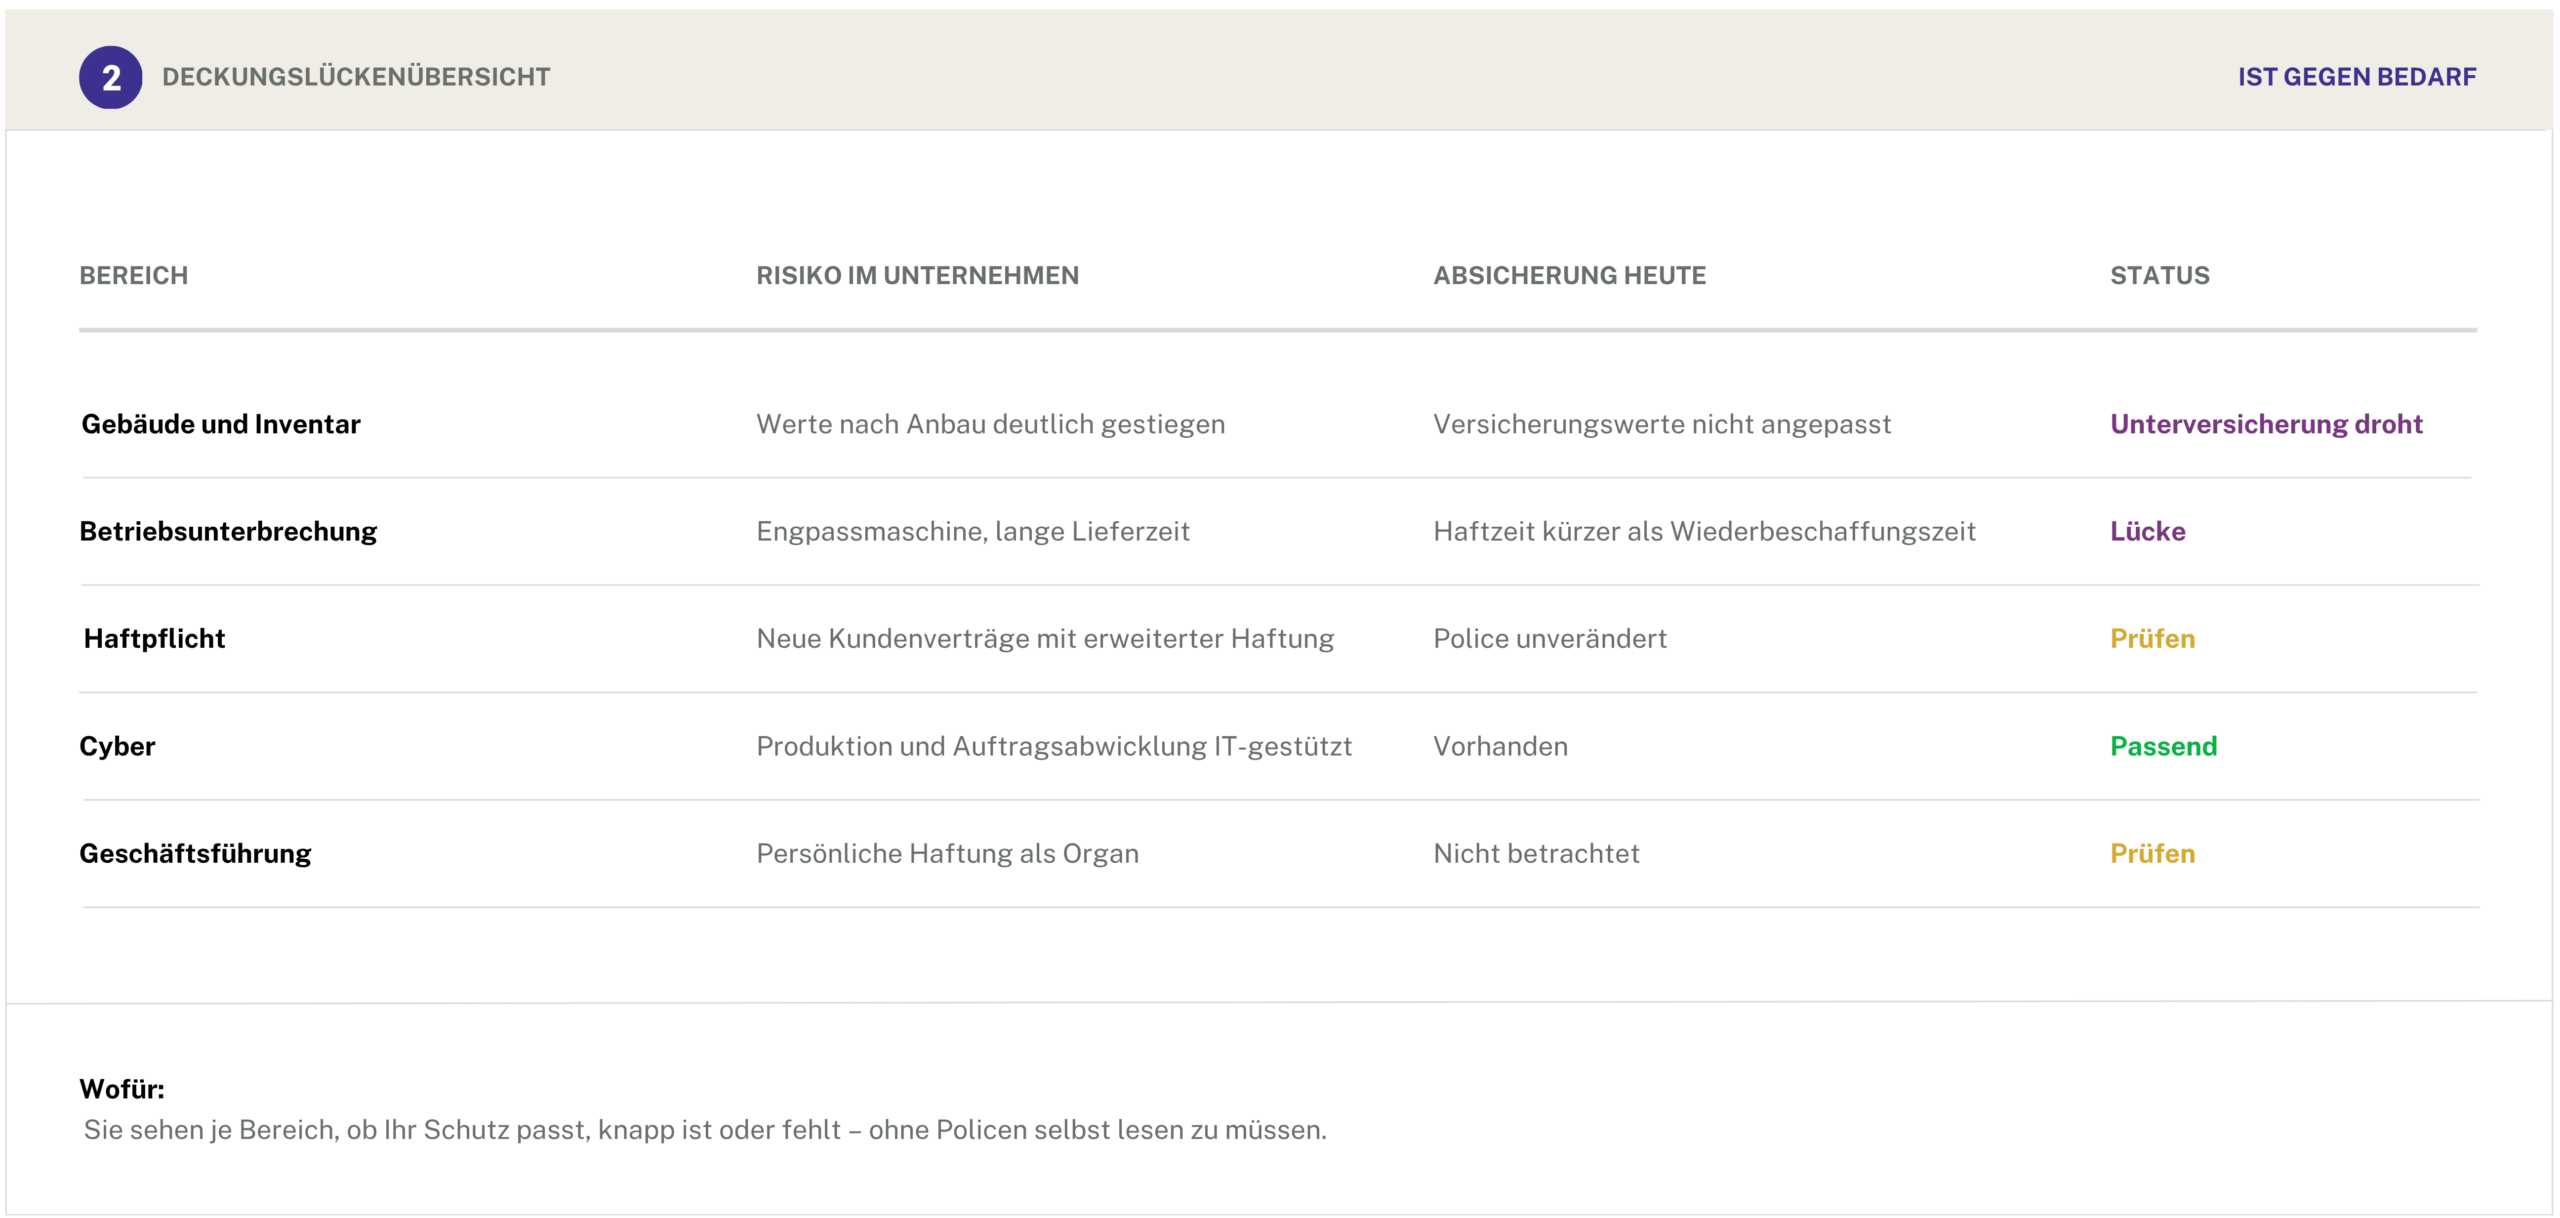
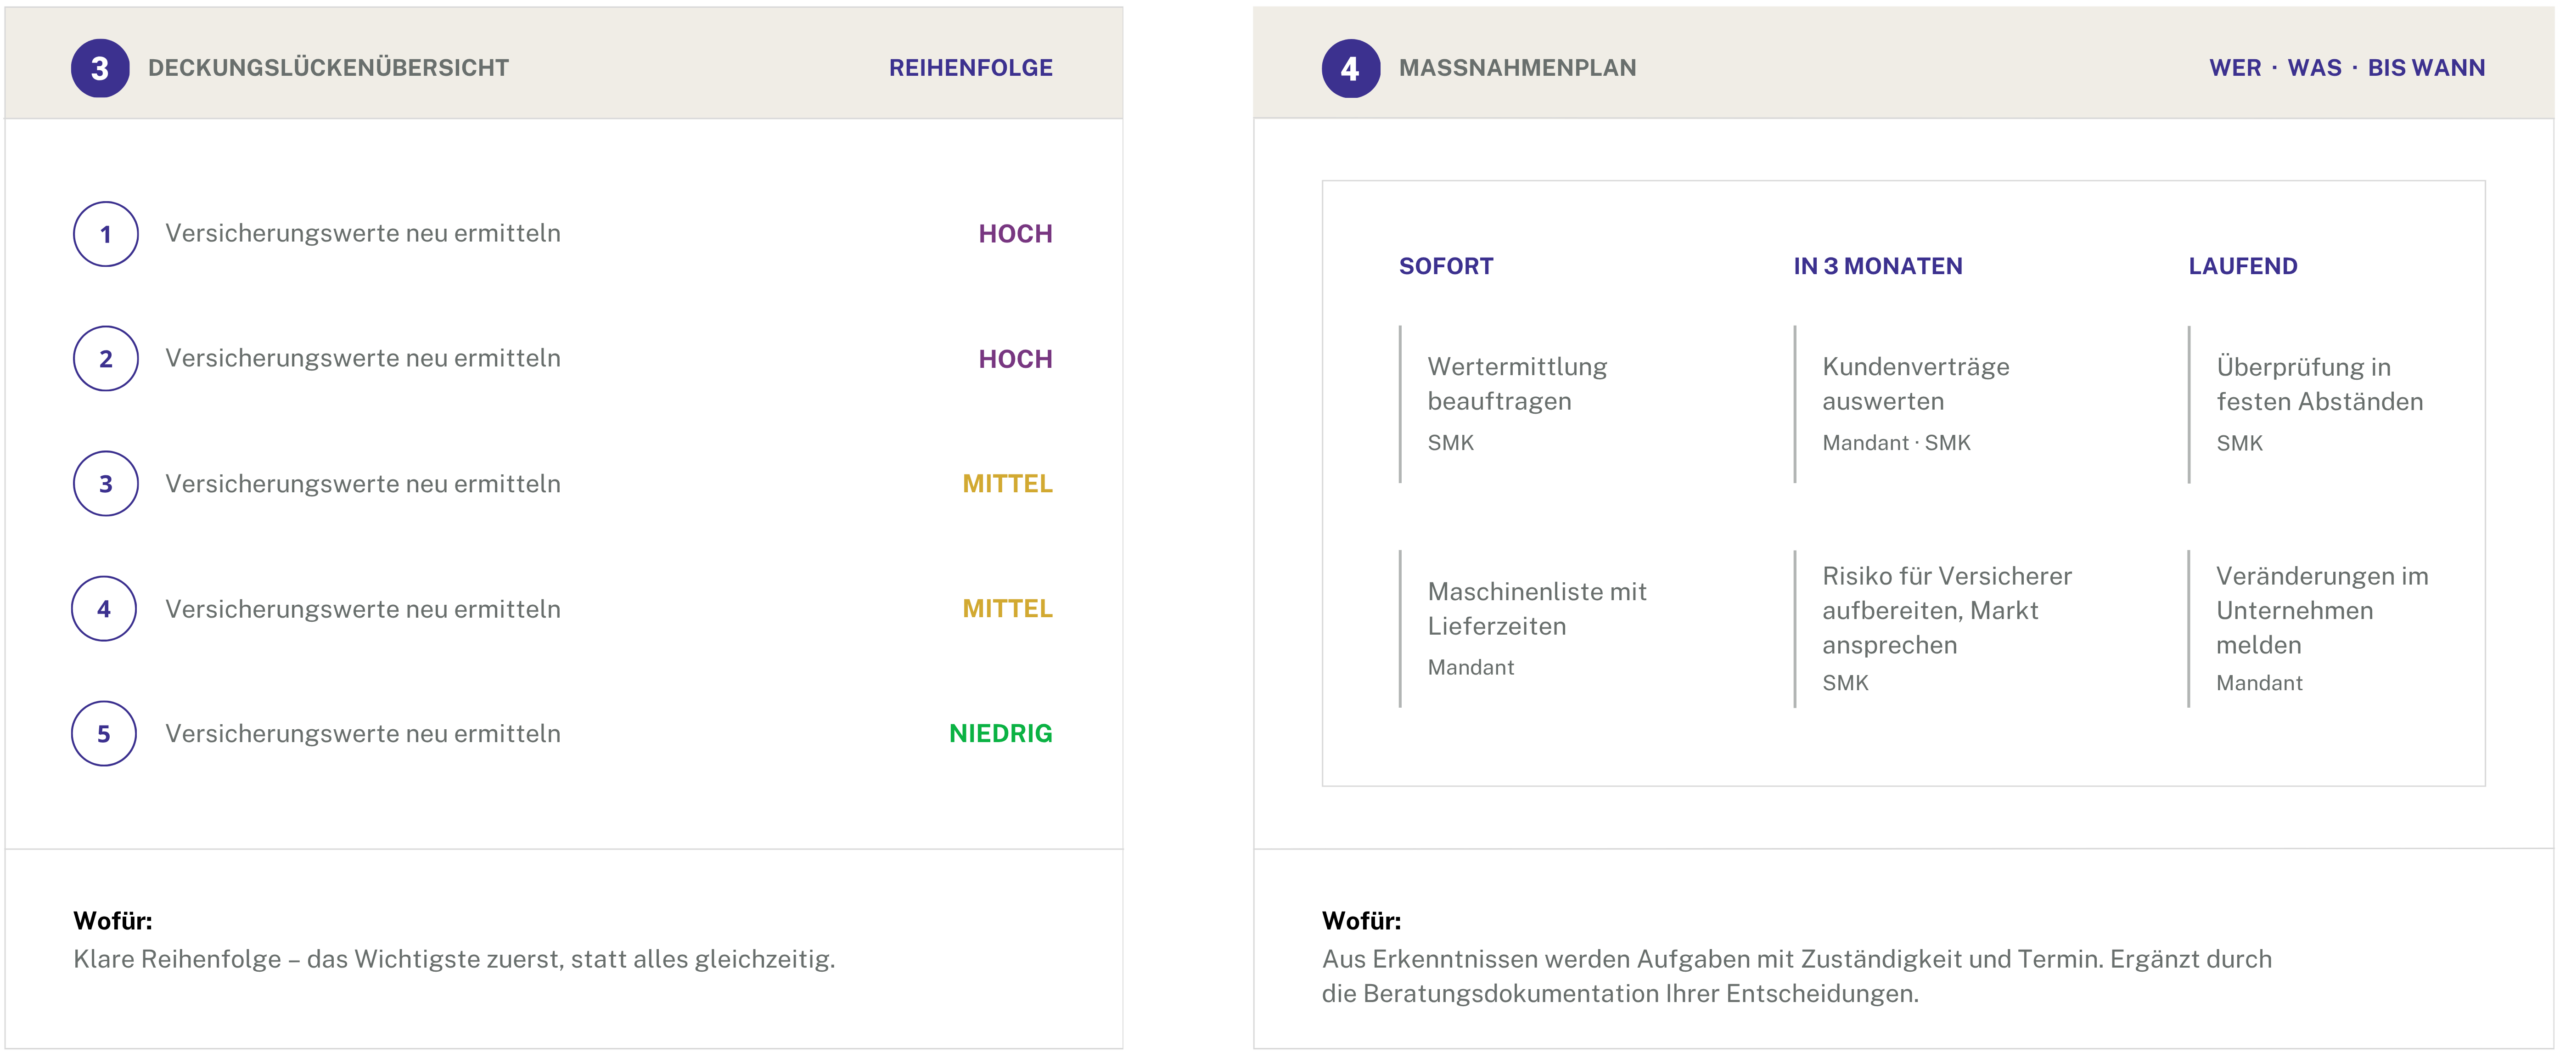
Am Ende der Analyse steht kein Stapel Angebote, sondern ein Arbeitspaket für Ihre Geschäftsführung. Die folgenden Darstellungen zeigen den Aufbau. Inhalte und Werte sind Beispiele.

Risikomanagement 6 scaled
Risikomanagement 7 scaled
Risikomanagement 8 scaled

05 · Der wirtschaftliche Nutzen

Risikomanagement, das sich rechnet.
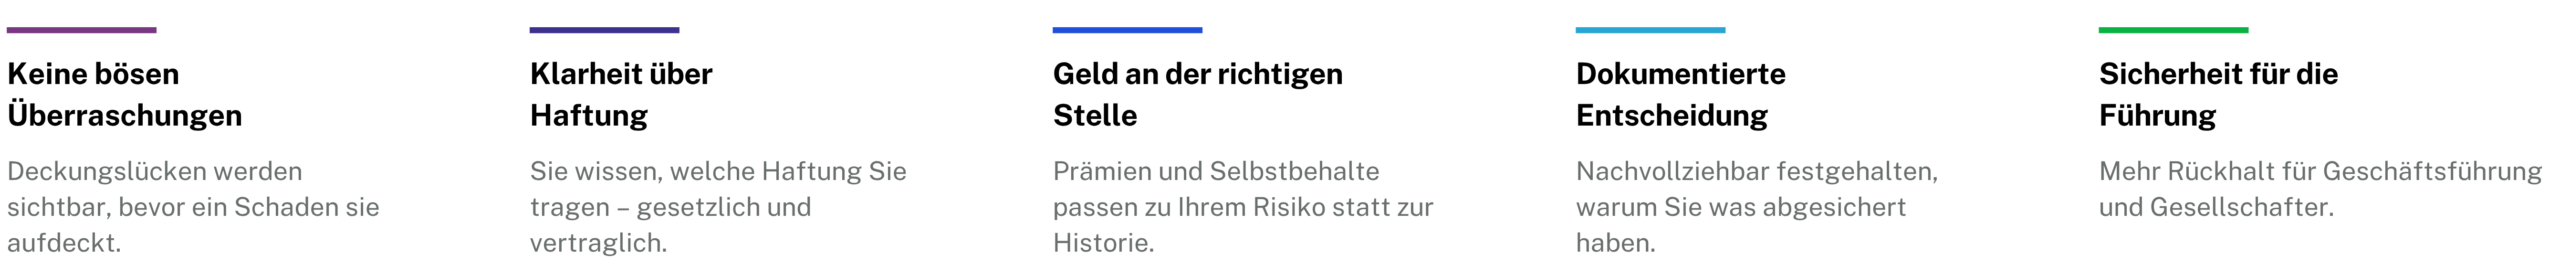
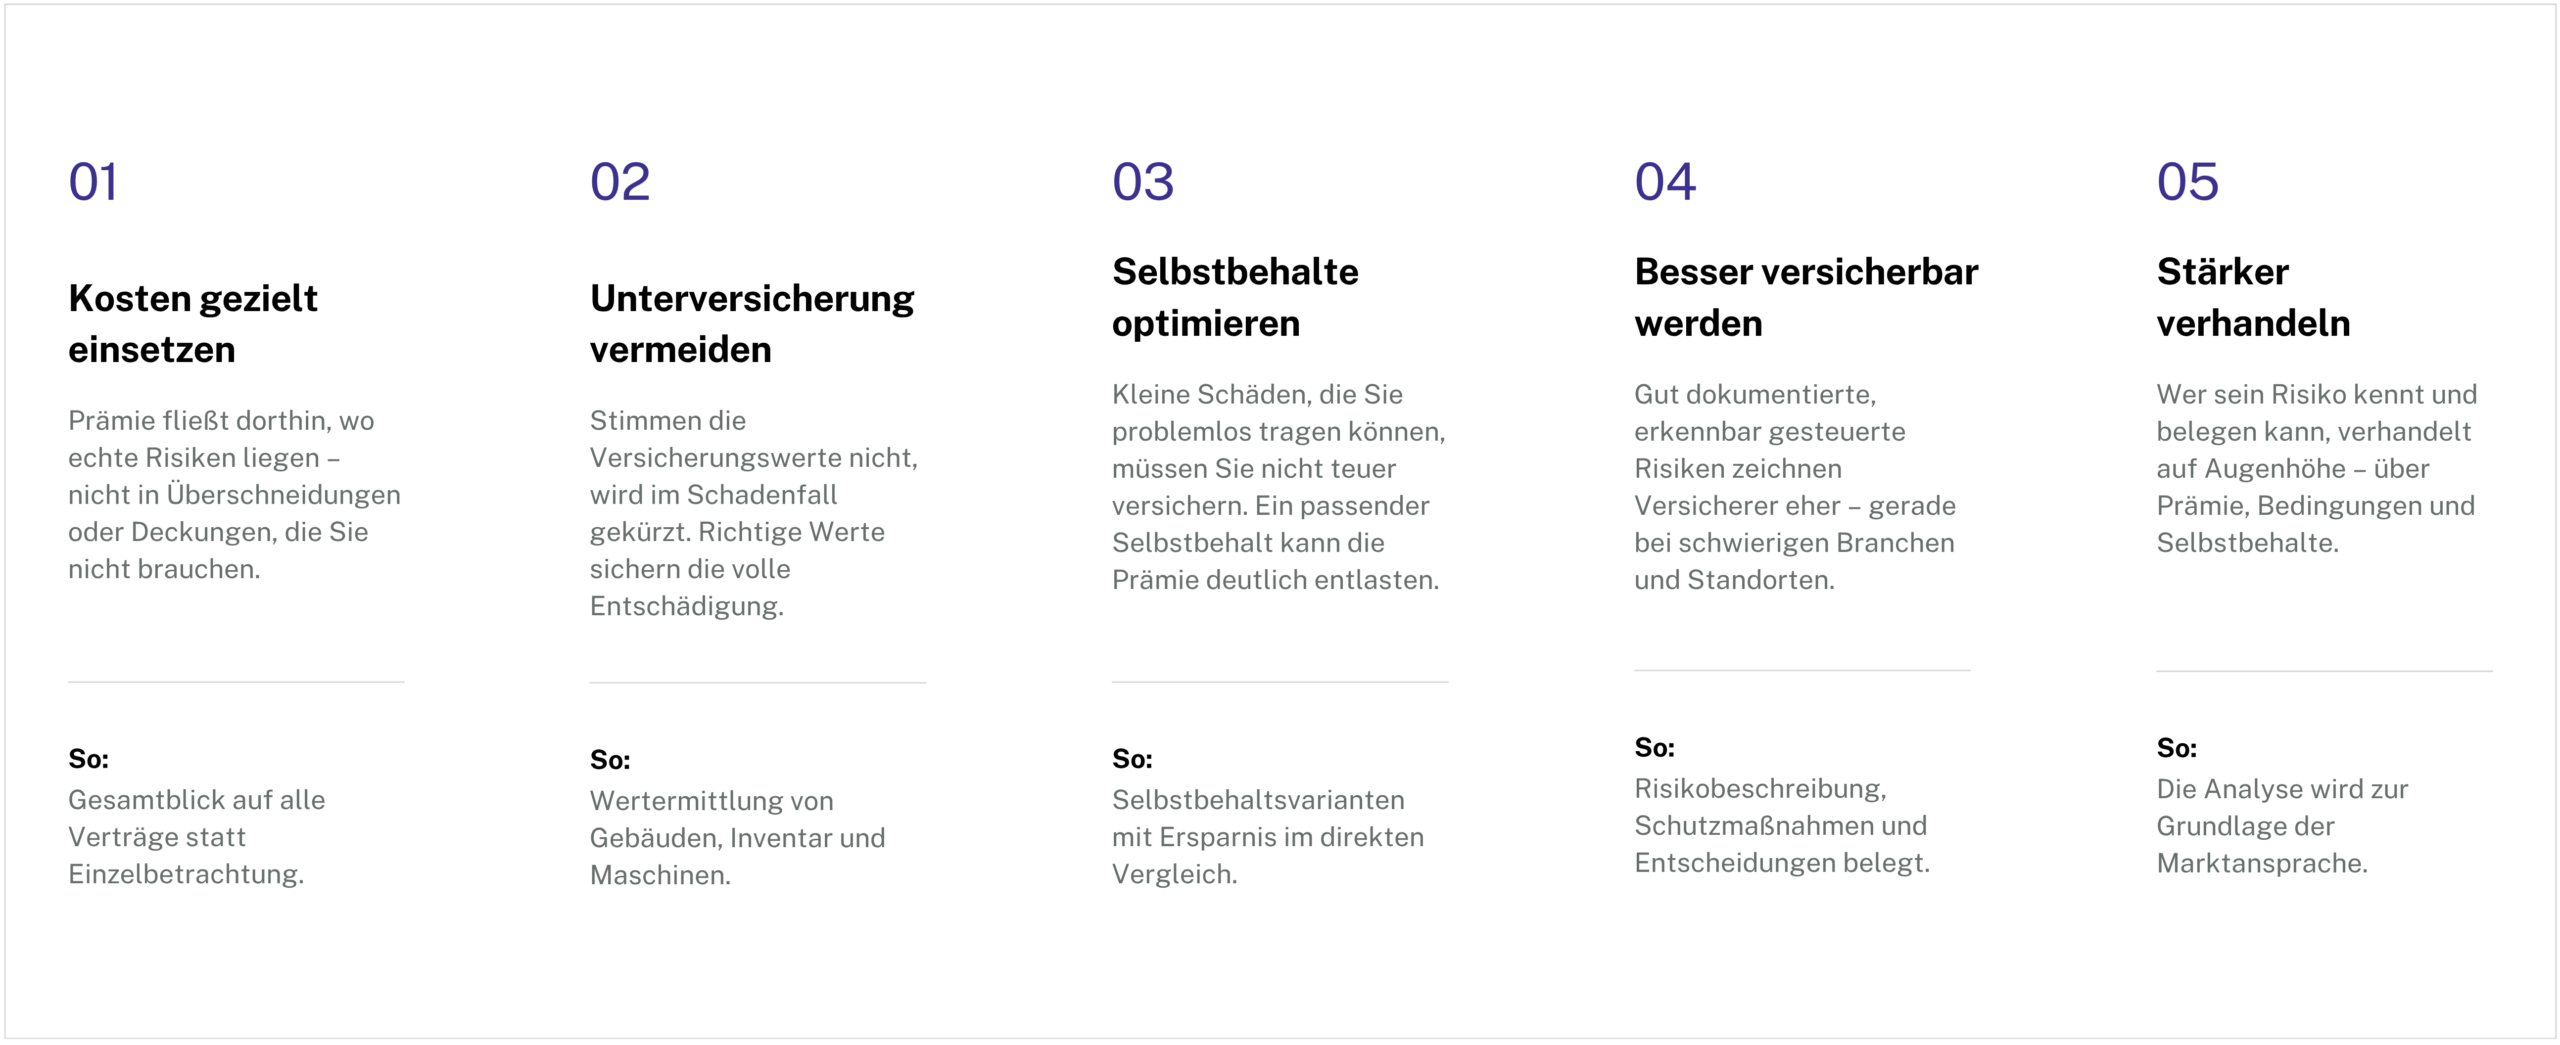
Fünf Hebel für Ihr Unternehmen.

Eine Analyse ist kein Selbstzweck. Sie soll Schäden vermeiden, die Ihr Unternehmen treffen könnten – und Geld dort einsetzen, wo es wirkt.

Risikomanagement 9 scaled

Warum Transparenz beim Versicherer zählt

Versicherer kalkulieren Unsicherheit mit ein. Fehlen Informationen, rechnen sie vorsichtig – mit höheren Prämien, engeren Bedingungen oder einer Absage. Eine strukturierte Risikodarstellung nimmt diese Unsicherheit heraus und verbessert Ihre Ausgangsposition am Markt.

06 · Ganzheitlich im Griff

Sechs Beratungsanlässe.
Ein Blick auf das ganze Unternehmen.

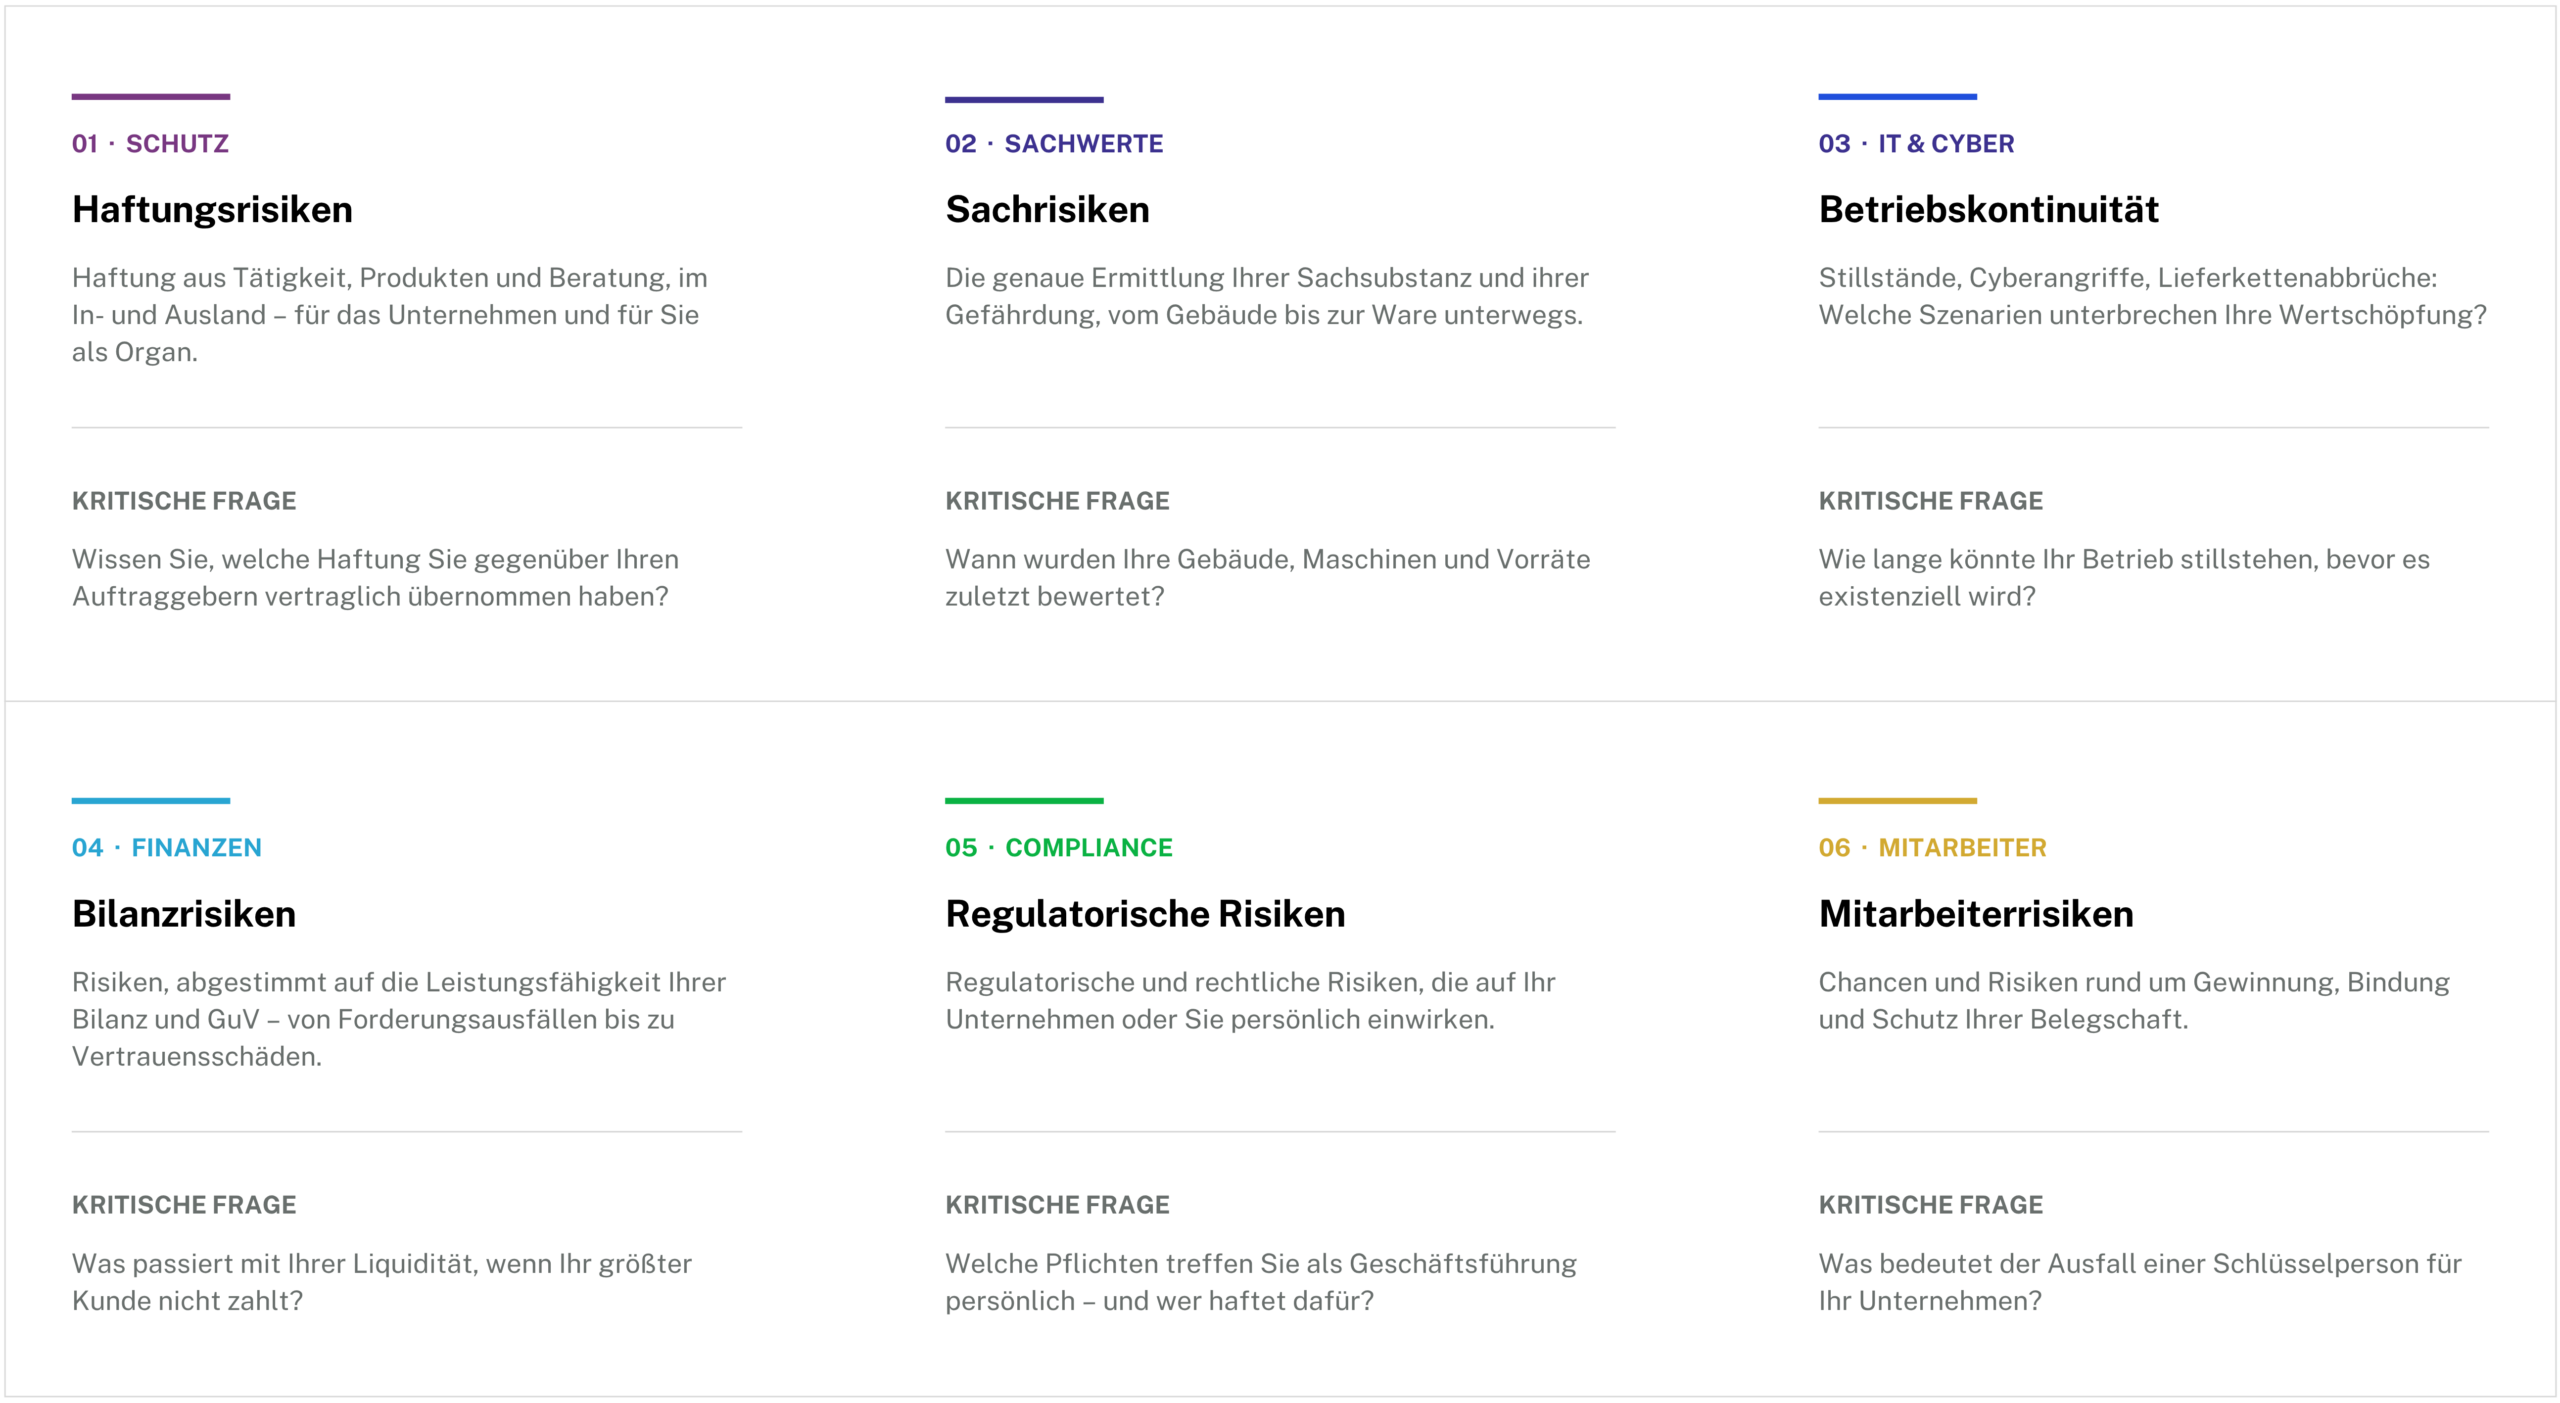
Die Analyse endet nicht bei der Sachversicherung. Wir betrachten jedes Risiko, das auf Ihr Unternehmen oder Sie persönlich als haftendes Organ wirkt – gegliedert nach unseren sechs Beratungsfeldern.

Risikomanagement 10 scaled

07 · Aus der Praxis

Was eine Analyse zutage fördert.
Drei typische Konstellationen.

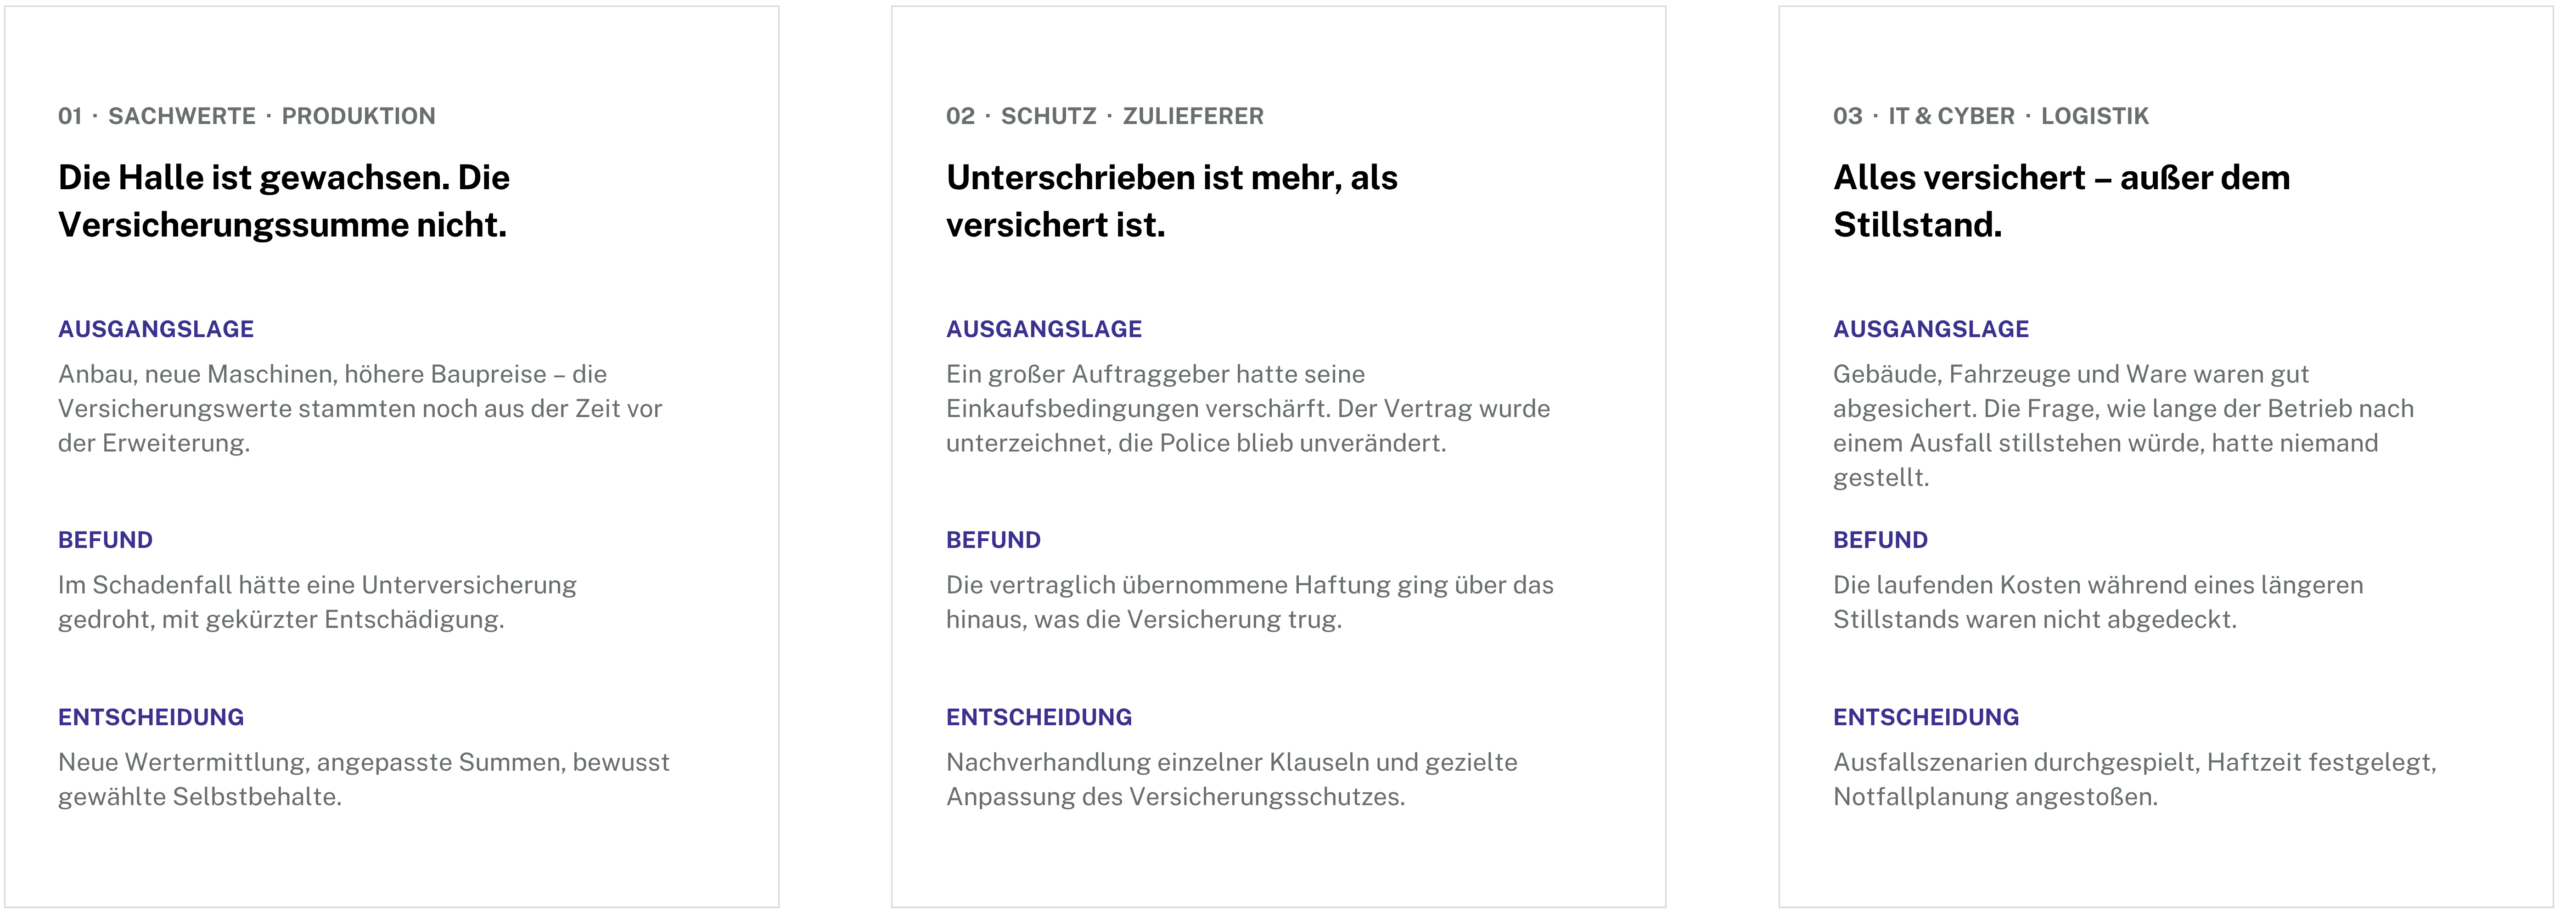
Die folgenden Konstellationen begegnen uns in Analysen immer wieder. Sie sind vereinfacht und anonymisiert – und zeigen, warum der Blick von außen den Unterschied macht.

Risikomanagement 11 scaled

08 · Selbstcheck

Haben Sie Analysebedarf?
Sechs Fragen, ehrlich beantwortet.

Wenn Sie eine dieser Fragen nicht sofort und sicher beantworten können, lohnt sich eine Analyse. Nicht, weil etwas falsch sein muss, sondern weil Sie es derzeit nicht wissen.

  • Gibt es eine Übersicht aller Risiken, die Ihr Unternehmen existenziell treffen können?
  • Haben Sie bewusst entschieden, welche Risiken Sie selbst tragen – oder hat es sich so ergeben?
  • Passen Ihre Versicherungswerte noch zu Umsatz, Standorten und Anlagen von heute?
  • Wissen Sie, wie lange Ihr Betrieb nach einem Brand, Hochwasser oder Cyberangriff stillstehen würde?
  • Kennen Sie die Haftung, die Sie in Ihren wichtigsten Verträgen übernommen haben?
  • Ist nachvollziehbar dokumentiert, warum Sie welche Absicherung gewählt haben?

Warum Dokumentation zählt

Wer als Geschäftsführung Risiken bewusst erfasst, bewertet und über ihre Behandlung entscheidet, kann das später auch belegen. Eine nachvollziehbare Entscheidungsgrundlage schützt nicht nur das Unternehmen, sondern auch die Verantwortlichen.

09 · Für Unternehmen, die uns noch nicht kennen

Was Sie erhalten.

Und was Sie nicht riskieren.

Eine Analyse ist die ehrlichste Form, einen Makler kennenzulernen. Sie sehen unsere Arbeit, bevor Sie sich entscheiden.

Analyse vor Produkt

Die Analyse ist keine Verkaufsvorlage. Sie zeigt Ihnen zuerst, wo Sie stehen. Welche Entscheidungen Sie daraus ableiten, liegt bei Ihnen.

  • Eine strukturierte Risikoanalyse Ihres Unternehmens – geordnet nach Risiken, nicht nach Produkten.
  • Einen ehrlichen Blick auf Ihren heutigen Versicherungsschutz im Vergleich zu dem, was Ihr Unternehmen braucht.
  • Eine wirtschaftliche Einordnung: Wo lohnt sich Absicherung, wo ein höherer Selbstbehalt?
  • Management-Summary, Deckungslückenübersicht, Prioritätenliste und Maßnahmenplan – Ihre Entscheidungsgrundlage in vier Teilen.
  • Eine Beratungsdokumentation, die Ihre Entscheidungen nachvollziehbar festhält.
  • Einen festen Ansprechpartner, der Ihr Programm danach regelmäßig und von sich aus überprüft.

10 · Für unsere Mandanten

Sie sind bereits Mandant?
Dann kennen Sie diese Analyse.

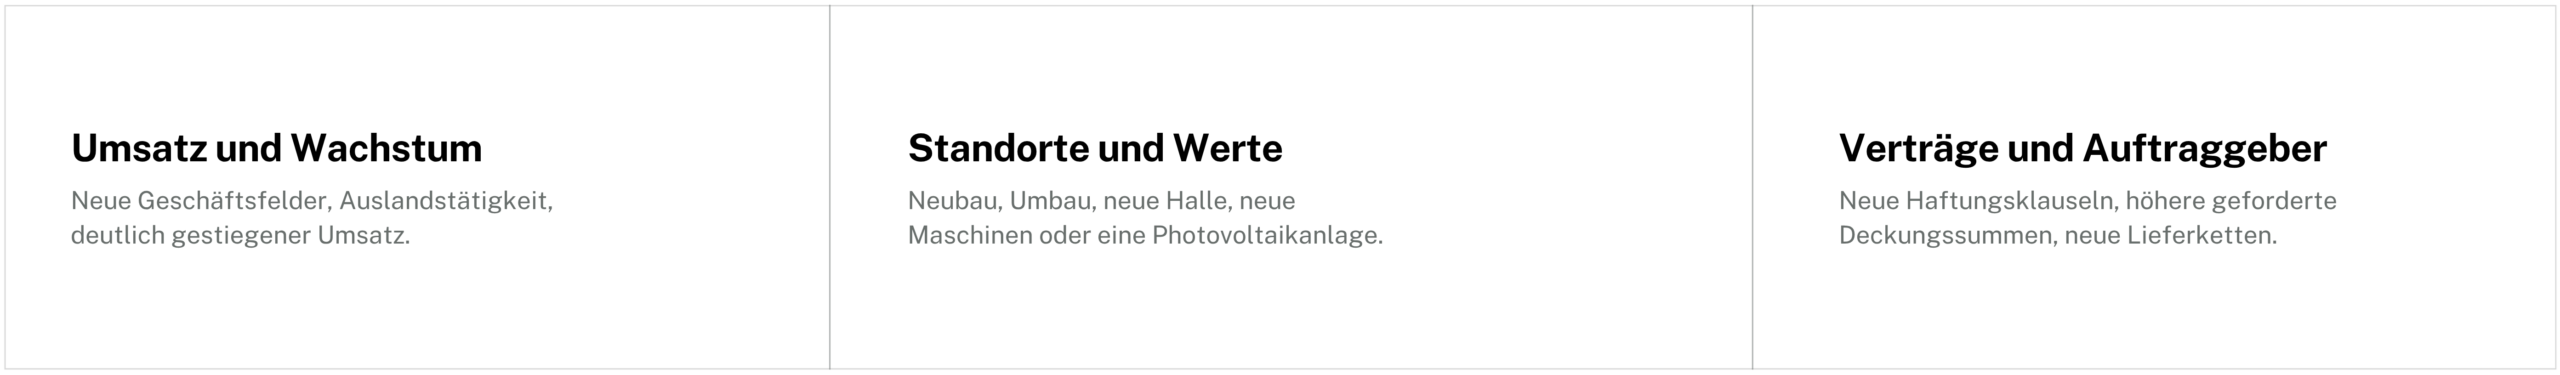
Unsere Mandanten durchlaufen die Entscheidungssequenzen in regelmäßigen Abständen – von uns angestoßen und vorbereitet. Damit Ihre Analyse aktuell bleibt, sind wir auf Ihre Hinweise angewiesen. Sprechen Sie uns an, wenn sich eines dieser Themen verändert hat:

Risikomanagement 12 scaled

11 · Vorbereitung

Was wir für die Analyse brauchen.

Weniger, als Sie denken.

Die Risikoerfassung erfolgt im Gespräch – vor Ort oder per Bildschirmfreigabe. Hilfreich ist, wenn Sie diese Unterlagen griffbereit haben. Was fehlt, ergänzen wir gemeinsam.

  • Bestehende Versicherungsverträge mit Nachträgen
  • Schadenhistorie der letzten Jahre
  • Aktuelle Umsatz- und Bilanzzahlen
  • Betriebsstätten mit Adressen und Nutzung
  • Anlagen- und Maschinenverzeichnis
  • Wesentliche Verträge mit Auftraggebern und Lieferanten
Fabian Grünewald

„Lücken entstehen selten durch Fehler, sondern durch Zeit: Das Unternehmen wächst, die Verträge nicht. Deshalb beginnen wir mit Fragen statt mit Policen. Am Ende sollen Sie nicht nur wissen, dass Sie versichert sind, sondern auch warum.“

Fabian Grünewald, Bereichsleiter Brokerage Industrie

FAQ – Häufige Fragen

Hier finden Sie Antworten auf zentrale Themen – kompakt, verständlich und praxisnah. Gerne stehen wir Ihnen auch persönlich für ein Gespräch zur Verfügung.
Muss ich meine Verträge wechseln, um eine Analyse zu erhalten?

Nein. Die Analyse zeigt Ihnen den Ist-Stand und die Optionen. Ob und was Sie umsetzen, entscheiden Sie – dokumentiert in der Beratungsdokumentation.

Was bedeutet „orientiert an ISO 31000“?

Die ISO 31000 ist der internationale Leitfaden für Risikomanagement. Sie ist kein Zertifikat, sondern beschreibt einen bewährten Ablauf. Wir nutzen diesen Ablauf, damit Ihre Entscheidungen nachvollziehbar sind – auch gegenüber Gesellschaftern, Banken oder Prüfern.

Wie lange dauert es bis zur Präsentation?

Das hängt vom Umfang Ihres Unternehmens und von den vorliegenden Unterlagen ab. Den Zeitplan stimmen wir im Erstgespräch mit Ihnen ab.

Wie vertraulich werden meine Daten behandelt?

Die Analyse ist vertraulich und nur für Sie bestimmt. Es gelten die Datenschutzbestimmungen der SMK Group; Bildschirmfreigaben werden nur mit Einwilligung aller Teilnehmer aufgezeichnet.

Ich bin bereits Mandant – bekomme ich die Analyse auch?

Ja. Wir stoßen die Überprüfung in regelmäßigen Abständen selbst an. Wenn sich in Ihrem Unternehmen etwas Wesentliches verändert hat, sprechen Sie uns gern schon vorher an.

Kontakt

Unsere Expertinnen und Experten sind für Sie da

Entscheiden Sie, wie Sie mit uns in Kontakt treten möchten. Wir freuen uns Sie kennen zu lernen und an Ihrer Seite zu stehen.
Risikomanagement: Whitepaper und Case Studies
Noch nicht bereit für ein Gespräch?
Dann entdecken Sie unsere Whitepaper – mit wertvollen Impulsen für das Management und Menschen in Führungsposition. Erhalten Sie fundiertes Wissen zu aktuellen Herausforderungen im Mittelstand: von effektivem Risikomanagement über regulatorische Anforderungen bis hin zu strategischer Unternehmensführung.