Zum Hauptinhalt springen

Insights

Ihr Fuhrpark 2027.

Warum manche Fuhrparks wieder Möglichkeiten haben – und andere kaum noch ein Angebot bekommen.

KFZ-FLOTTENVERSICHERUNG

Ihr Fuhrpark 2027.

  • USP
    Schadenverlauf mit Ursachen und Maßnahmenplan aufbereiten statt nur vorlegen
  • USP
    Frequenzschäden gezielt senken: Rangieren, Parken, Steinschlag
  • USP
    Frühzeitig verhandeln: Kündigungsfrist meist am 30. November

Wir helfen mittelständischen Unternehmen, ihren Fuhrpark für Versicherer nachvollziehbar darzustellen, Schäden gezielt zu reduzieren und auf dieser Grundlage bessere Konditionen zu verhandeln.

Fuhrpark 2027 5 scaled d4a9bdc4
Kfz-Flottenversicherung

Ihr Fuhrpark 2027.

Die Kfz-Versicherung wird nicht mehr teurer, die Haftpflicht sogar günstiger. Für Fuhrparks im Mittelstand ist das die falsche Lesart: Die Kosten je Schaden steigen weiter, die Margen der Versicherer sind dünn, und die Versicherer unterscheiden schärfer als früher, welche Risiken sie zeichnen. Gute Konditionen für 2027 gewinnt man deshalb nicht über den Preisvergleich, sondern über die Qualität des eigenen Risikos.

01 · Ausgangslage

Die Versicherer verdienen wieder Geld – aber nur knapp.

Erstmals seit Jahren schreiben die Kfz-Versicherer wieder schwarze Zahlen. Die Gewinnmargen sind aber so gering, dass schlechte Risiken heute konsequenter aussortiert werden als noch vor wenigen Jahren. Für Ihr Unternehmen bedeutet das: Entscheidend ist nicht mehr nur, was Ihr Fuhrpark kostet, sondern ob er für Versicherer überhaupt attraktiv ist.

Nach drei Jahren kräftiger Beitragserhöhungen beschreiben die Zahlen eine klassische Sanierung. Die Schaden-Kosten-Quote der Kfz-Versicherer sank von 111,3 % (2023) über 106 % (2024) auf 96 % im Jahr 2025 – erstmals seit 2021 wieder unter der kritischen 100-%-Marke. Erreicht wurde das über den Preis: Die Beitragseinnahmen stiegen 2025 um 13,4 % auf 38,6 Mrd. €. Geholfen hat zudem, dass schwere Unwetter ausblieben.

Im Neugeschäft ist die Preiswelle ausgelaufen. Über alle Versicherungsarten liegen die Preise nur noch 1,3 % über dem Vorjahr; in der Kfz-Haftpflicht sinken sie erstmals seit der Coronakrise um rund 3 %. Die Vollkasko steigt um 2,5 %, die Teilkasko um 0,1 %. Die Entlastung setzt allerdings auf hohem Niveau an: Die Tarife liegen im Mittel 52,8 % über dem Stand von 2022.
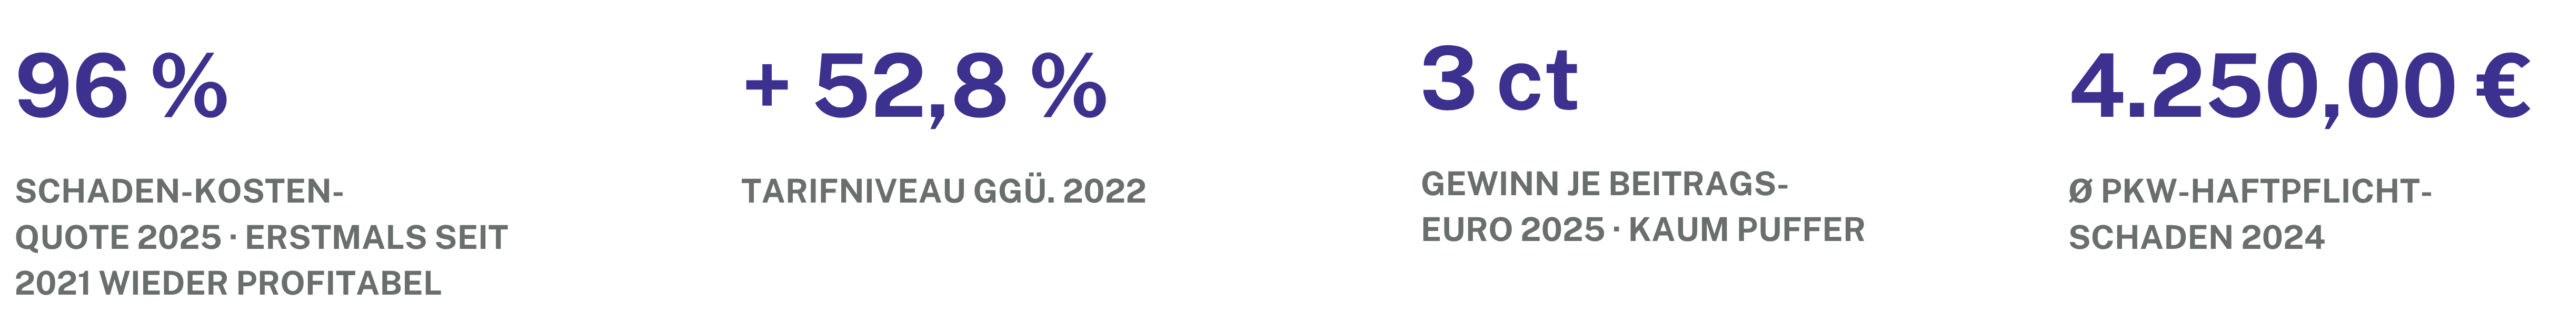
Fuhrpark 2027 1 scaled

Quellen: GDV; Verivox-Kfz-Versicherungsindex
Der Markt hat nicht seine Kosten gesenkt, sondern seine Preise an die Kosten angepasst. Und diese Kosten steigen weiter.
02 · Kfz-Markt 2026/2027

Drei Entwicklungen, die Ihre Prämie 2027 bestimmen.

Fuhrpark 2027 2 scaled

Die Schadeninflation folgt eigenen Regeln.

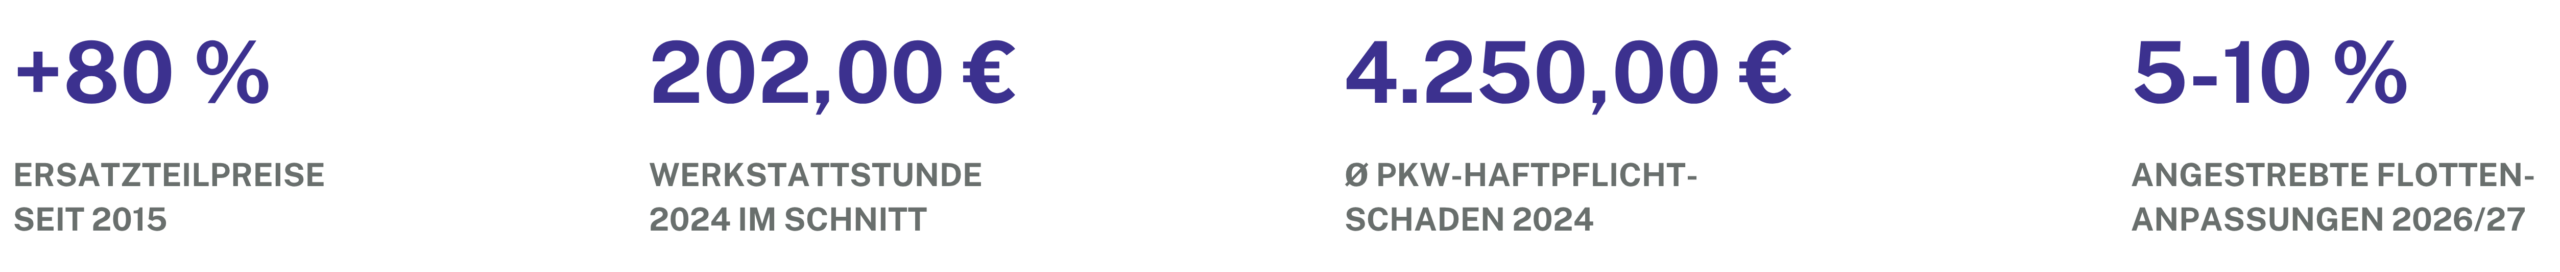
Seit 2015 haben sich Ersatzteile um mehr als 80 % verteuert, während der Verbraucherpreisindex nur um etwa 30 % gestiegen ist. Eine Werkstattstunde kostete 2024 im Schnitt 202,00 €, Lackierarbeiten 220,00 €. Der durchschnittliche Pkw-Haftpflichtschaden lag 2024 bei rund 4.250 € – fast 60 % über dem Wert von 2017. Der GDV rechnet selbst beim EZB-Inflationsziel von 2 % mit 24 bis 32 % mehr Schadenaufwand bis 2040, bei der Preisdynamik der vergangenen zehn Jahre mit 64 bis 75 %.

Technik senkt die Zahl der Schäden – nicht die Rechnung.

Fahrerassistenzsysteme wirken: Bis 2040 dürfte die Zahl der Schäden um 9 bis 14 % sinken. In der Kasko bleibt der Effekt jedoch gering, denn Glas-, Diebstahl-, Sturm- und Hagelschäden lassen sich durch Assistenz nicht verhindern; der Aufwand sinkt dort nur um 0 bis 5 %.

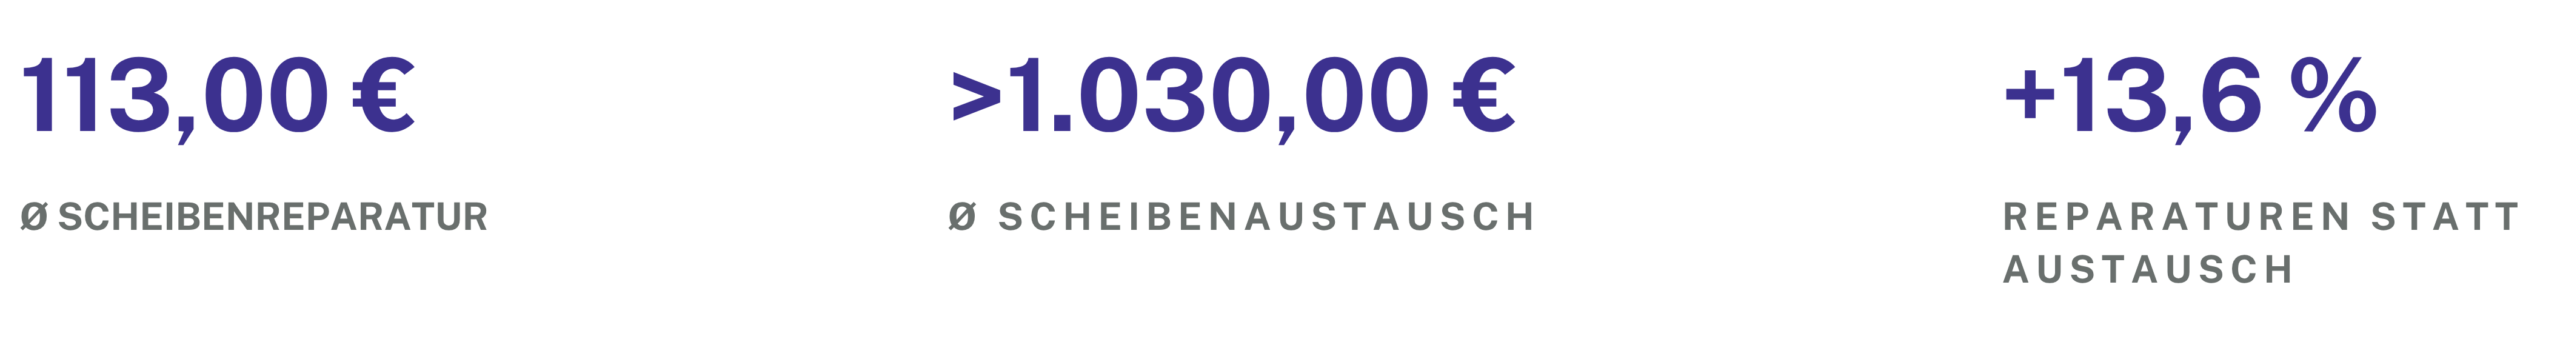
Zugleich verteuert die Sensorik jede Reparatur. Eine Frontscheibe kostet bei Fahrzeugen mit Assistenzsystemen rund 15 % mehr, weil Sensoren ersetzt und neu kalibriert werden müssen. Bei Elektrofahrzeugen kommt ein Aufschlag hinzu: Reparaturen nach Kollisionen sind derzeit rund 10 % teurer als bei Verbrennern; bis 2040 soll der Abstand auf etwa 5 % sinken, aber bestehen bleiben.

Hinzu kommt: Die ruhige Schadenbilanz war auch Glück. Das erste Halbjahr 2026 verlief bei Naturgefahren unterdurchschnittlich, für das Gesamtjahr erwartet der Gesamtverband der Versicherer in der Kfz-Versicherung dennoch 1,2 bis 1,3 Mrd. € Schäden, weil der Juli überdurchschnittlich ausfiel.

Fuhrpark 2027 3 scaled

Quellen: GDV-Trendanalyse „Kfz-Versicherung 2040“;
Glasschadendaten, berichtet von versicherungsmagazin.de

03 · Was wir am Markt sehen

Aus einem Markt werden zwei.

Die Versicherer verfolgen unterschiedliche Strategien: Viele richten ihre Prämien noch strenger als vor den Verlustjahren am individuellen Schadenrisiko aus, andere kalkulieren großzügiger, um über den Preis zu wachsen. Im Privatkundenmarkt zeigt sich das in großen Abständen: Günstige Tarife liegen rund ein Drittel unter dem mittleren Preissegment.

Im Flottengeschäft ist diese Spreizung schärfer, weil dort nicht Tarifmerkmale, sondern der eigene Schadenverlauf den Preis bestimmt. Nach aktueller Einschätzung von SMK streben viele Versicherer auch 2027 generelle Anpassungen von etwa 5 bis 10 % an; gut verlaufende Flotten können besser abschneiden.

Sauberer Verlauf
Auswahl und Verhandlungsspielraum

Stabile Quote, dokumentierte Schäden, aktives Schadenmanagement: Diese Betriebe erhalten wieder mehrere Angebote und verhandeln über Struktur statt nur über Preis.

Viele Kleinschäden
Wenige oder keine Angebote

Häufung von Park-, Rangier- und Glasschäden: Schon ein zusätzliches Ereignis kann die Quote kippen lassen – und damit die Zahl der Versicherer senken, die überhaupt ein Angebot abgeben.

Daraus folgt eine Verschiebung, die im Mittelstand oft unterschätzt wird: Für die Versicherbarkeit eines Fuhrparks ist nicht mehr der große Einzelschaden das Hauptproblem, sondern die Häufung kleiner Schäden. Parkrempler, Rangierschäden und Steinschläge, lange als Grundrauschen hingenommen, entscheiden heute darüber, wie viele Angebote ein Betrieb erhält.

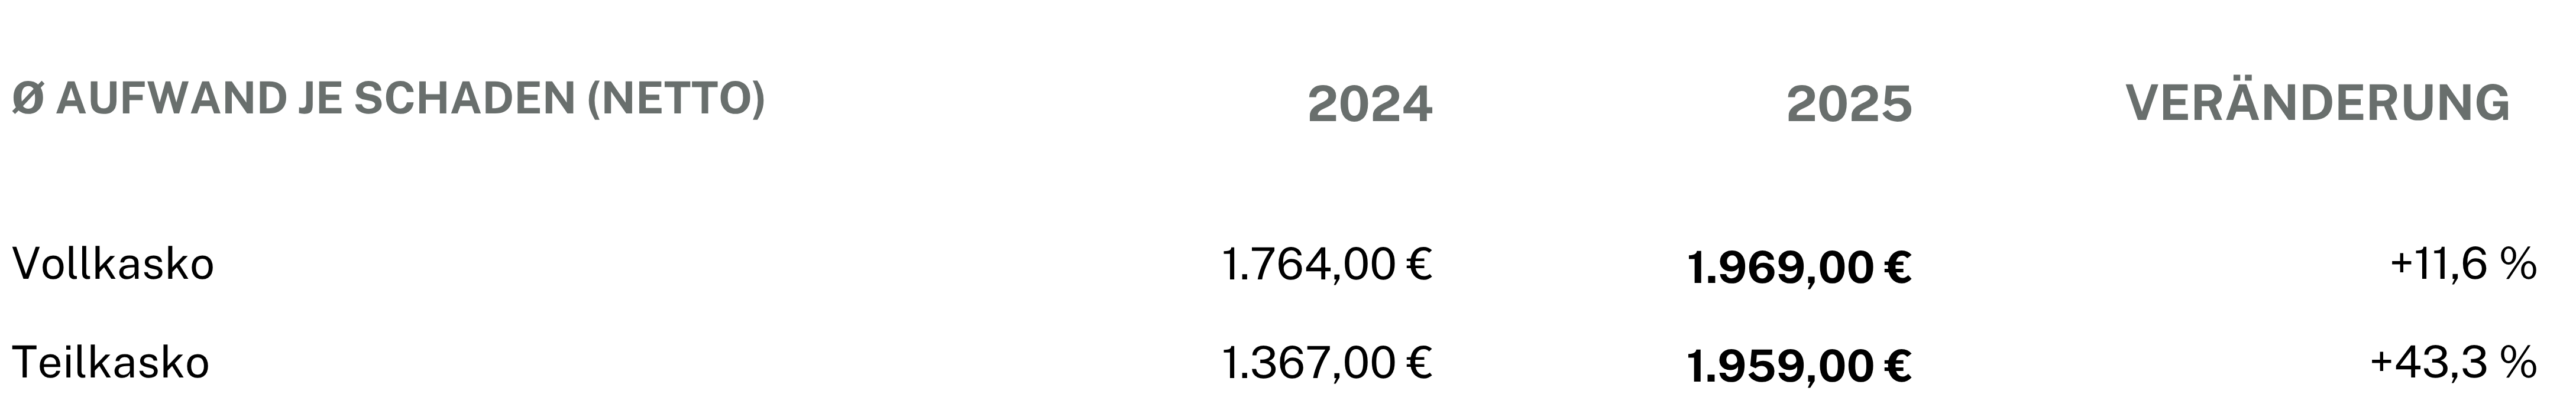
Hier entsteht eine Erwartungslücke. Die Meldung „Haftpflicht günstiger“ erreicht die Geschäftsführung – die Fuhrparkrechnung wird aber vor allem von der Kasko und vom eigenen Verlauf bestimmt. Die Schadendaten des Leasinganbieters Ayvens für 2025 zeigen die Richtung:
Fuhrpark 2027 4 scaled

Quelle: Ayvens-Schadendaten 2025,
berichtet von versicherungsmagazin.de
Die eigentliche Gefahr für Ihr Unternehmen

Oft ist nicht die Prämienerhöhung das größte Problem, sondern fehlende Alternativen. Wer vom Markt als schlechtes Risiko gelesen wird, bekommt typischerweise:

  • weniger oder gar keine Angebote bei der Marktansprache,
  • höhere Selbstbehalte als Bedingung für die Verlängerung,
  • engere Deckungen und Sanierungsauflagen,
  • im ungünstigsten Fall eine Sanierungskündigung kurz vor dem Stichtag.
04 · Handlungsempfehlungen

Konkrete Maßnahmen bis zum 30. November.

01 Schadenverlauf aufbereiten, nicht nur vorlegen

Ein Verlauf mit Ursachenanalyse und Maßnahmenplan wird zur Verhandlungsgrundlage. SMK bereitet ihn so auf, dass der Versicherer sieht, was sich ändert.

02 Frequenzschäden gezielt senken

Rangierschäden machen 24 % der Vollkaskoschäden aus. Eine Scheibenreparatur kostet rund 113 €, ein Austausch mehr als 1.030 €. Klare Meldewege für Steinschläge und eine kurze Fahrerunterweisung wirken sofort.

03 Selbstbehalte an die Schadenstruktur anpassen

Kleinschäden, die der Betrieb selbst tragen kann, gehören nicht in die Schadenquote. Die Selbstbehalte je Schadenart sollten das abbilden.

04 E-Fahrzeuge und Assistenzsysteme deckungsseitig prüfen

Antriebsbatterie, Ladeinfrastruktur, Kalibrierkosten nach Glasschäden, Neupreisentschädigung und GAP-Deckung bei Leasing gehören auf den Prüfstand – Typklasse und Reparaturfreundlichkeit in die Beschaffungsentscheidung.

05 Früh in den Markt gehen

Im vierten Quartal haben die Versicherer kaum noch Kapazität für Ausschreibungen. Wer jetzt startet, verhandelt mit dem Risikoprüfer noch in Ruhe – vor Ablauf der Kündigungsfrist am 30. November.

SMK-Empfehlung: Verlauf erklären statt nur vorlegen

Wie viel Sie 2027 für Ihre Versicherung zahlen, hängt weniger vom Vergleich verschiedener Angebote ab als davon, wie gut Ihr Risiko beschrieben ist. Versicherer schauen sich genau an, welche Schäden es bei Ihnen in den letzten Jahren gab. Wenn wir ihnen dazu erklären können, wie es zu den Schäden kam und was Sie seitdem unternommen haben, damit sie sich nicht wiederholen, haben wir eine gute Grundlage, um über die Prämie zu verhandeln. Erhalten die Versicherer dagegen nur nackte Zahlen, ordnen sie Sie nach Standardmaßstäben ein, und es bleibt kaum Spielraum.

Deshalb lohnt es sich, uns frühzeitig Hintergründe zu Ihren Schäden und die getroffenen Maßnahmen mitzuteilen.

So unterstützen wir Sie

Das erhalten Sie von uns.

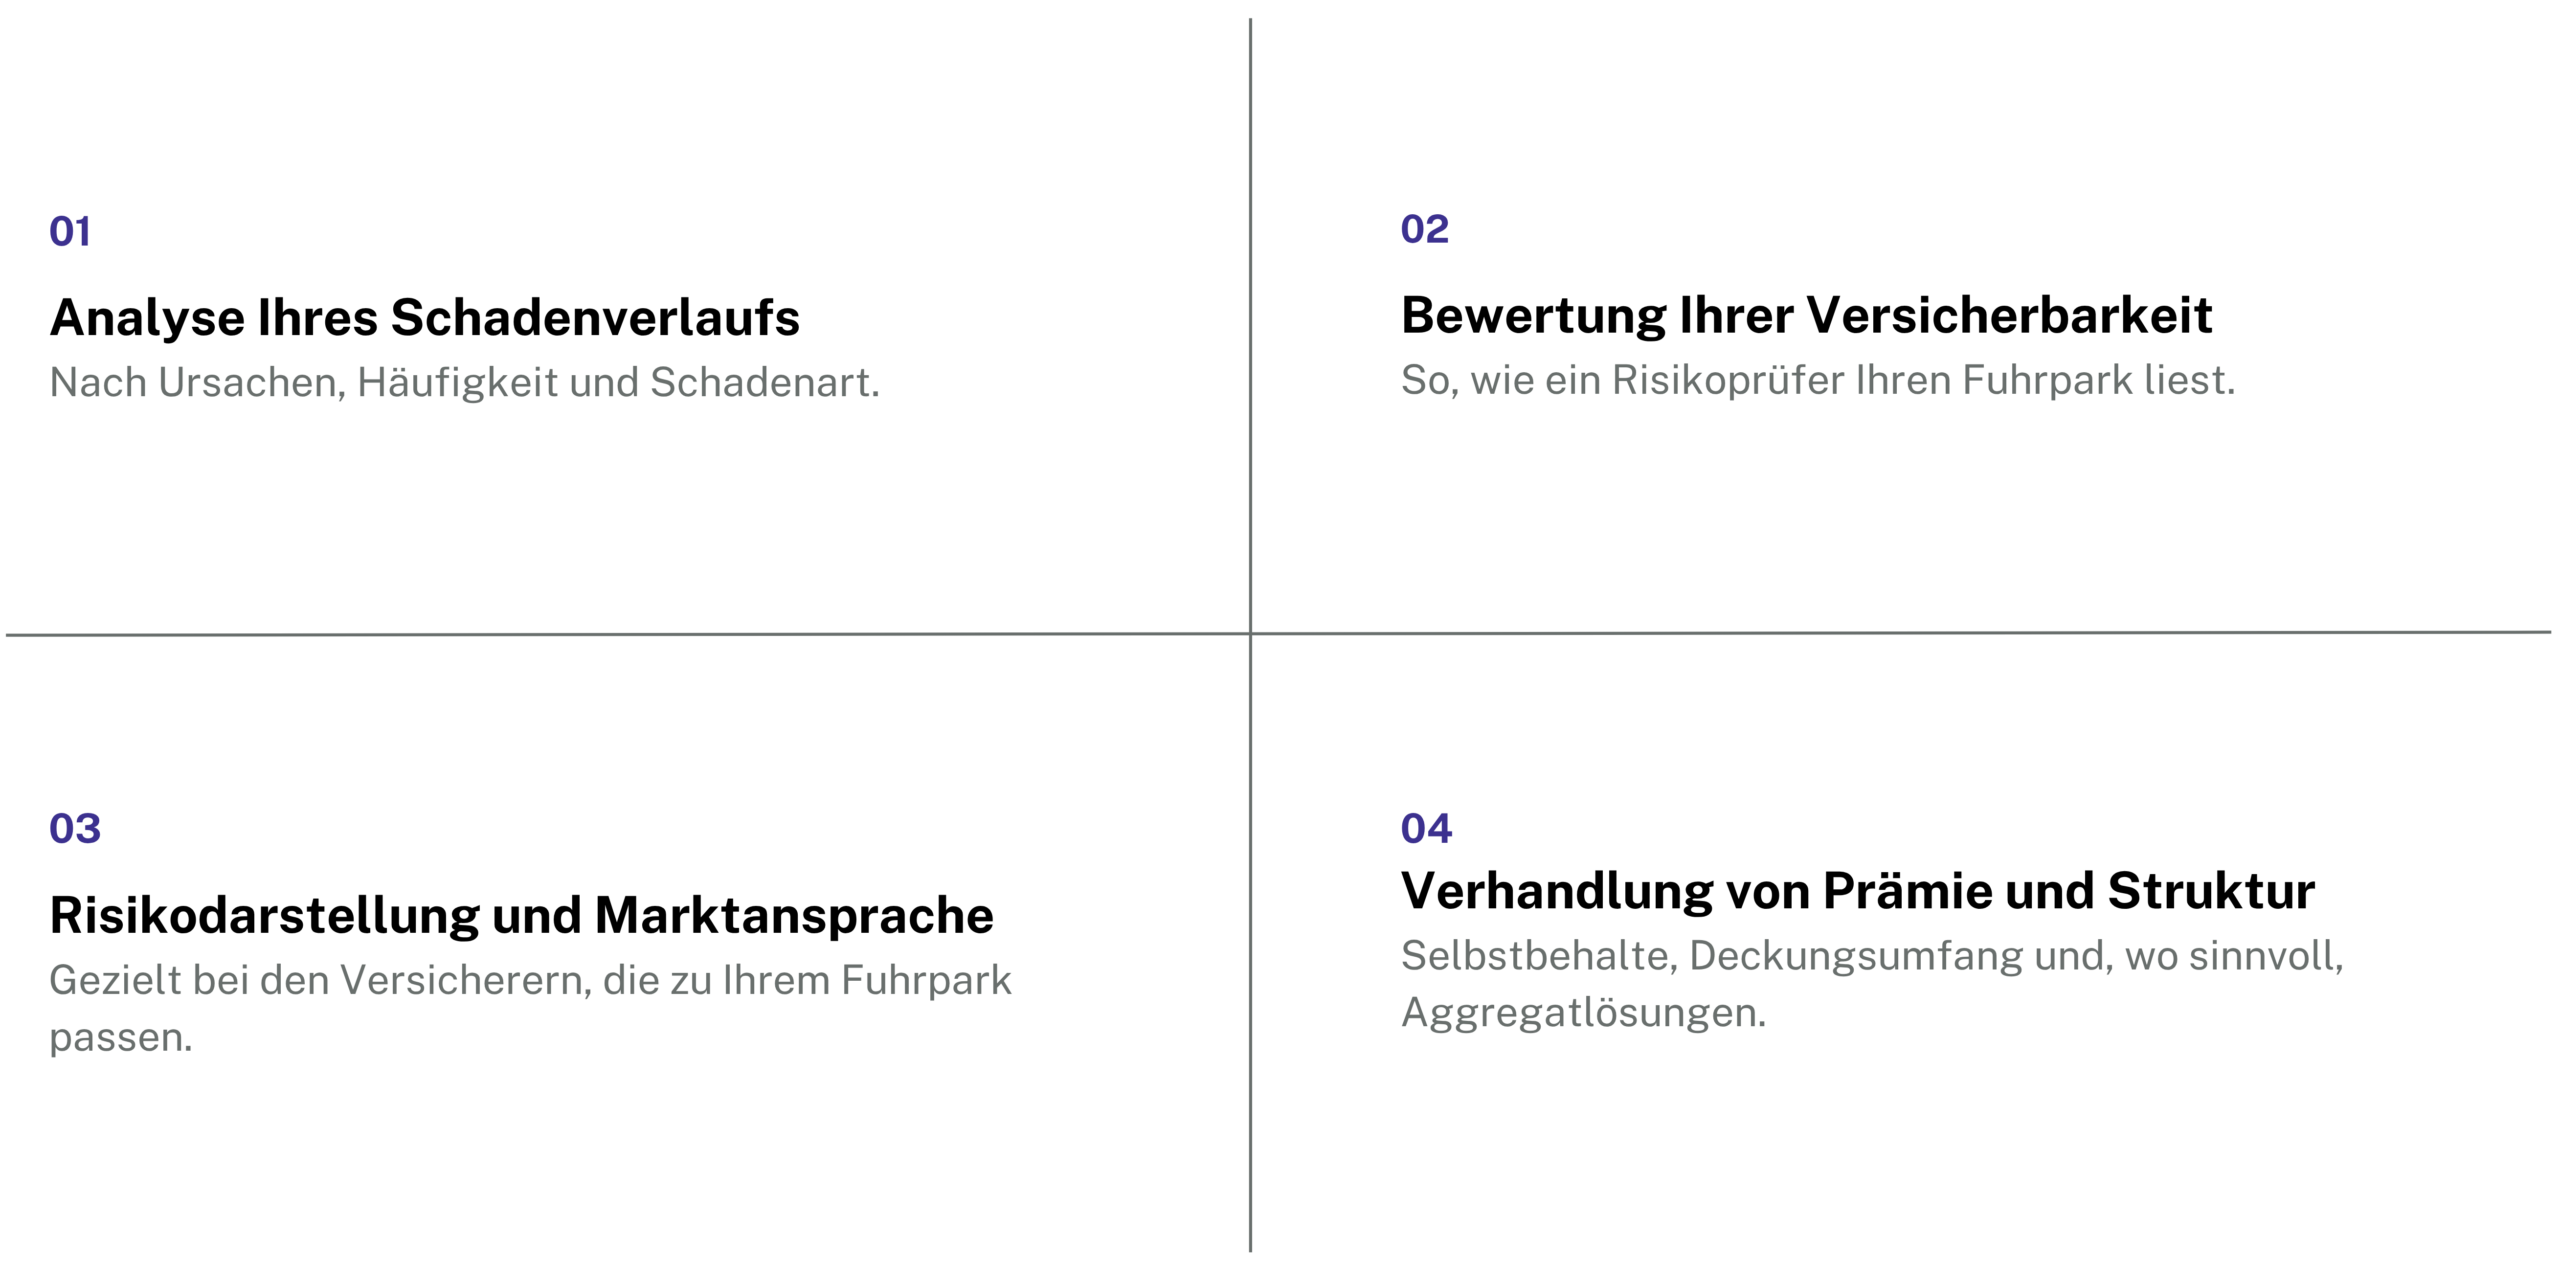
Wir verhandeln nicht nur den Preis, sondern die Struktur – und hinterlegen einen Maßnahmenplan, der Ihren Verlauf über 2027 hinaus verbessert.

Fuhrpark 2027 6 scaled
Kostenfreier Fuhrpark-Check

Erhalten Sie eine Zweitmeinung zu Ihrem Fuhrparkrisiko.

Viele Unternehmen wissen nicht, wie ihr Schadenverlauf von Versicherern tatsächlich gelesen wird. Wir zeigen Ihnen kostenfrei und unverbindlich, wie der Markt Ihren Fuhrpark heute bewertet, welche Schwachstellen die Versicherbarkeit beeinträchtigen und wo konkrete Optimierungspotenziale liegen.

Dafür benötigen wir:

  • Aktuelle Fahrzeugliste (Vorlage zum Download)
  • Schadenrentabilität der letzten fünf Jahre
  • Einzelschadenaufstellung der letzten fünf Jahre

Senden Sie uns die Unterlagen per E-Mail an info@smk.ag. Wir melden uns schnellstmöglich bei Ihnen.

SMK-Einschätzung

Trotz der angespannten Lage konnten wir für Mandanten zuletzt Beitragsersparnisse von bis zu 20 % realisieren. 2027 liegt der Hebel weniger im Tarif als im Risiko selbst: Wer die Schadenfrequenz senkt, Selbstbehalte richtig setzt und rechtzeitig verhandelt, profitiert vom Wettbewerb um gute Fuhrparks. Einen Wechsel braucht es dafür nicht zwingend – auch der Bestandsversicherer reagiert auf einen aufbereiteten Verlauf.

Bruno Grbavac

„Viele Unternehmer lesen gerade, dass die Kfz-Versicherung günstiger wird, und wundern sich über die Beitragsrechnung für ihren Fuhrpark. Der Unterschied liegt im eigenen Schadenverlauf. Genau dort setzen wir an: Wir bereiten den Verlauf so auf, dass Versicherer ihn verstehen, und gehen damit früh genug in den Markt, um wirklich verhandeln zu können.“

Bruno Grbavac, Bereichsleiter Brokerage · Risikoexperte Kfz

FAQ – Häufige Fragen

Hier finden Sie Antworten auf zentrale Themen – kompakt, verständlich und praxisnah. Gerne stehen wir Ihnen auch persönlich für ein Gespräch zur Verfügung.
Die Kfz-Versicherung wird doch günstiger – warum soll mein Fuhrpark teurer werden?

Die Preissenkungen betreffen vor allem die Kfz-Haftpflicht im Neugeschäft für Privatkunden. Flottenverträge werden nach dem eigenen Schadenverlauf kalkuliert, und dort dominieren Kaskoschäden, deren Kosten weiter steigen. Viele Versicherer planen für Flotten 2026 und 2027 weiterhin Anpassungen von etwa 5 bis 10 %.

Warum sind ausgerechnet Kleinschäden so problematisch?

Bei Flotten bestimmt die Schadenquote den Preis. Ein einzelner Großschaden gilt eher als Ausreißer. Viele kleine Schäden deuten dagegen auf ein wiederkehrendes Muster hin, das sich im Folgejahr fortsetzt – und genau so kalkulieren die Versicherer. Schon ein zusätzliches Ereignis kann die Quote kippen lassen.

Muss ich den Versicherer wechseln, um bessere Konditionen zu bekommen?

Nein. Ein aufbereiteter Schadenverlauf mit Maßnahmenplan verbessert auch die Verhandlung mit dem bestehenden Versicherer. SMK prüft beide Wege und empfiehlt den, der für Ihren Fuhrpark wirtschaftlich sinnvoller ist.

Bis wann muss ich handeln?

Für Verträge mit Hauptfälligkeit zum 1. Januar endet die Kündigungsfrist in der Regel am 30. November. Sinnvoll ist ein Start deutlich früher, weil Versicherer im vierten Quartal kaum noch Kapazität für Ausschreibungen haben. Wer erst nach der Beitragsrechnung reagiert, hat kaum noch Verhandlungsspielraum.

Quellen
  • GDV: Jahresbilanz der Versicherungswirtschaft 2025, Februar 2026 (Schaden-Kosten-Quote, Beitragseinnahmen Kfz)
  • GDV: Ersatzteilpreise und Stundenverrechnungssätze in Kfz-Werkstätten, Oktober 2025
  • GDV: Trendanalyse „Kfz-Versicherung 2040 – Automatisiertes Fahren & E-Mobilität“, Mai 2026
  • GDV: Naturgefahrenbilanz erstes Halbjahr 2026, September 2026
  • GDV: Regionalstatistik 2027, 9. September 2026
  • Verivox: Kfz-Versicherungsindex (Neugeschäft), Nutzerberechnungen Juni 2026
  • Versicherungsmagazin: „Kfz-Flotten: Schadenverhütung an erster Stelle“
  • procontra: Flottenversicherung auf dem Prüfstand (Richtwert Schadenquote)
  • Markteinschätzungen von SMK zur Kfz-Flottenversicherung 2027
Hinweis

Dieses Insight dient der allgemeinen Marktinformation und ersetzt keine individuelle Beratung.


KI-Hinweis

Dieses Insight wurde unter Einsatz generativer KI vorbereitet. Die inhaltliche Prüfung und Verantwortung liegen bei der SMK Versicherungsmakler AG.

Kontakt

Unsere Expertinnen und Experten sind für Sie da

Entscheiden Sie, wie Sie mit uns in Kontakt treten möchten. Wir freuen uns Sie kennen zu lernen und an Ihrer Seite zu stehen.
Risikomanagement: Whitepaper und Case Studies
Noch nicht bereit für ein Gespräch?
Dann entdecken Sie unsere Whitepaper – mit wertvollen Impulsen für das Management und Menschen in Führungsposition. Erhalten Sie fundiertes Wissen zu aktuellen Herausforderungen im Mittelstand: von effektivem Risikomanagement über regulatorische Anforderungen bis hin zu strategischer Unternehmensführung.